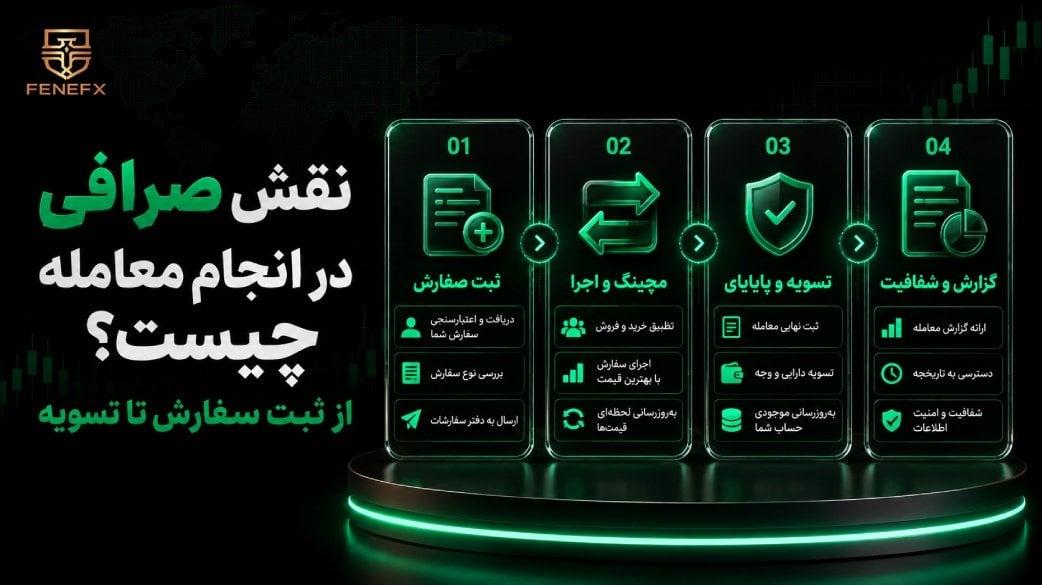
نقش صرافی در انجام معامله چیست؟ از ثبت سفارش تا تسویه
دکمه «خرید» را می زنید و چند میلی ثانیه بعد موجودی حساب شما تغییر می کند. در همین فاصله کوتاه، صرافی چند کار مشخص انجام داده است: سفارش شما را بررسی کرده، آن را با سفارش یک فروشنده تطبیق داده، موجودی دو طرف را جابه جا کرده و کارمزد خود را برداشته است. نقش صرافی در انجام معامله دقیقا همین زنجیره است؛ نه صرفا «سایتی برای خرید و فروش».
کلمه «صرافی» در فارسی برای سه نهاد متفاوت به کار می رود و هر کدام نقش متفاوتی در معامله دارند. این مقاله ابتدا این سه معنا را از هم جدا می کند، سپس روی صرافی ارز دیجیتال به عنوان زیرساخت اجرای معامله تمرکز می کند و در نهایت نشان می دهد یک معامله گر فارکس یا پراپ، که خودش در صرافی معامله نمی کند، کجای مسیر با صرافی سر و کار دارد.
منظور از «صرافی» در معامله کدام صرافی است؟
سه نهاد با نام «صرافی» شناخته می شوند: صرافی سنتی یا بانکی، صرافی ارز دیجیتال و بورس که در انگلیسی به آن Exchange می گویند. نقش هر کدام در معامله متفاوت است و اشتباه گرفتن آن ها باعث می شود انتظار نادرستی از پلتفرم خود داشته باشید.
صرافی سنتی و بانکی: تبدیل ارز و حواله
صرافی سنتی نهادی است که ارز فیزیکی، سکه و طلا را خرید و فروش می کند و در صورت داشتن مجوز مربوطه، حواله ارزی هم انجام می دهد. در ایران این صرافی ها زیر نظر بانک مرکزی فعالیت می کنند و بر اساس نوع مجوز، دامنه خدمات آن ها متفاوت است.
نقش این صرافی در معامله، نقش «طرف معامله» است. شما ارز را از خود صرافی می خرید یا به خود صرافی می فروشید و سود صرافی از اختلاف نرخ خرید و فروش به دست می آید. در اینجا خبری از دفتر سفارش، تطبیق خودکار یا معامله با کاربران دیگر نیست.
صرافی ارز دیجیتال: پلتفرم اجرای معامله
صرافی ارز دیجیتال پلتفرمی آنلاین است که خریداران و فروشندگان رمزارز را به هم می رساند، سفارش های آن ها را تطبیق می دهد و دارایی طرفین را تسویه می کند. برخلاف صرافی سنتی، در حالت اصلی این صرافی ها طرف معامله شما نیستند و فقط واسطه اند؛ هرچند بسیاری از آن ها خدمات «خرید و فروش آنی» هم دارند که در آن صرافی طرف معامله می شود. این تفاوت را در ادامه مقاله جداگانه بررسی می کنیم.
بخش اصلی این مقاله درباره همین نوع صرافی است، چون بیشترین پیچیدگی و بیشترین ابهام برای معامله گران در همین جا وجود دارد.
Exchange به معنای بورس: چرا فارکس بورس ندارد؟
در ادبیات مالی انگلیسی، Exchange به بازار متشکل و مقررات دار مثل بورس نیویورک یا بورس تهران گفته می شود. این نهاد سه کار فنی انجام می دهد: دریافت سفارش ها، تطبیق آن ها و انتشار داده قیمت و معاملات. در کنار بورس، اتاق پایاپای (Clearing House) قرار دارد که تسویه را انجام می دهد و در بازارهای مشتقه، خودش طرف مقابل هر دو طرف معامله می شود تا ریسک نکول یکی از طرفین را حذف کند.
بازار فارکس چنین ساختار متمرکزی ندارد. معاملات ارز بین بانک ها و مؤسسات مالی به صورت غیرمتمرکز و خارج از بورس (OTC) انجام می شود. به همین دلیل معامله گر خرد به جای «صرافی» یا «بورس»، از طریق بروکر به این بازار دسترسی پیدا می کند. اگر می خواهید این تفاوت ساختاری را دقیق تر بشناسید، مقاله تفاوت فارکس با بازار بورس به آن پرداخته است. معامله گرانی که با حساب پراپ کار می کنند نیز عملا در همین ساختار بروکرمحور معامله می کنند و صرافی برای آن ها فقط ابزار انتقال سرمایه است.
صرافی در یک معامله دقیقا چه کاری انجام می دهد؟
هر صرافی ارز دیجیتال، فارغ از نام و اندازه، سه کارکرد اصلی در معامله دارد: کشف قیمت، تأمین نقدینگی و نگهداری و تسویه دارایی. بقیه امکانات صرافی، از نمودار و اپلیکیشن گرفته تا پشتیبانی، در خدمت همین سه کارکرد هستند.
کشف قیمت: جمع کردن عرضه و تقاضا در یک نقطه
قیمتی که روی صفحه صرافی می بینید، از هیچ مرجع خارجی نمی آید. آن قیمت نتیجه برخورد سفارش های خرید و فروش همان لحظه در همان صرافی است. صرافی با جمع کردن همه سفارش ها در یک دفتر واحد، کاری می کند که قیمت از تعامل باز خریداران و فروشندگان به دست بیاید، نه از مذاکره خصوصی.
همین سازوکار توضیح می دهد چرا قیمت یک ارز در دو صرافی متفاوت، دقیقا یکسان نیست. هر صرافی دفتر سفارش مستقل خود را دارد و اختلاف قیمت بین صرافی ها، که در جفت ارزهای پرحجم معمولا بسیار کوچک است، فرصت آربیتراژ ایجاد می کند و همان آربیتراژ قیمت ها را به هم نزدیک نگه می دارد.
تأمین نقدینگی: اینکه همیشه طرف مقابلی وجود داشته باشد
نقدینگی (Liquidity) یعنی بتوانید دارایی را بدون جابه جایی زیاد قیمت بخرید یا بفروشید. صرافی با جذب معامله گران بیشتر و قرارداد با بازارسازها، سفارش های بیشتری را در دفتر نگه می دارد تا سفارش شما طرف مقابل داشته باشد. صرافی کم عمق، حتی با کارمزد پایین، می تواند در عمل گران تر تمام شود؛ چون سفارش شما در قیمت هایی بدتر از آنچه روی صفحه دیده اید اجرا می شود.
نگهداری و تسویه دارایی: کاستودی و رمپ ورود و خروج
صرافی متمرکز دارایی کاربران را در کیف پول های تحت کنترل خودش نگه می دارد (کاستودی)، امکان واریز ریال یا فیات و تبدیل آن به رمزارز را فراهم می کند و پس از هر معامله، موجودی طرفین را در دفتر داخلی خود تغییر می دهد. بدون این کارکرد، هر خرید کوچک نیازمند یک تراکنش بلاک چینی و پرداخت کارمزد شبکه بود.
از لحظه کلیک «خرید» تا تغییر موجودی: چرخه عمر یک سفارش در صرافی
یک سفارش در صرافی متمرکز شش مرحله را طی می کند: احراز هویت و واریز، ثبت سفارش و بررسی ریسک، ورود به دفتر سفارش، تطبیق، تسویه داخلی و در نهایت برداشت. فقط مرحله آخر روی بلاک چین اتفاق می افتد؛ پنج مرحله اول در سیستم داخلی صرافی انجام می شود.
مرحله ۱: احراز هویت و واریز؛ دارایی به کیف پول صرافی می رود
پیش از اولین معامله، صرافی هویت شما را تأیید می کند. این فرایند که با نام احراز هویت مشتری یا KYC شناخته می شود، الزام قانونی صرافی برای مقابله با پولشویی است و سطح آن معمولا تعیین می کند چه سقفی برای واریز و برداشت دارید.
پس از واریز، رمزارز شما به آدرسی می رود که کلید خصوصی آن در اختیار صرافی است. از این لحظه، آنچه در حساب خود می بینید یک «عدد در دفتر صرافی» است که نشان می دهد صرافی چقدر به شما بدهکار است. این نکته در بخش ریسک ها اهمیت پیدا می کند.
مرحله ۲: ثبت سفارش و بررسی ریسک
وقتی سفارش را ثبت می کنید، پیش از آنکه به دفتر سفارش برسد، سیستم صرافی چند بررسی سریع انجام می دهد: آیا موجودی کافی دارید؟ آیا حجم سفارش از حد مجاز فراتر رفته است؟ در معاملات اهرمی، آیا مارجین کافی وجود دارد؟ این لایه به موازات موتور تطبیق کار می کند و جلوی سفارش های اشتباه یا ربات های معیوب را می گیرد.
مرحله ۳: ورود به دفتر سفارش؛ Bid، Ask و اسپرد
سفارش لیمیت شما وارد دفتر سفارش (Order Book) می شود؛ فهرستی زنده از همه سفارش های باز خرید و فروش یک جفت معاملاتی. سفارش های خرید (Bid) از بالاترین قیمت به پایین و سفارش های فروش (Ask) از پایین ترین قیمت به بالا مرتب می شوند. فاصله بین بالاترین Bid و پایین ترین Ask، اسپرد است.
مثال نمونه: اگر بالاترین سفارش خرید بیت کوین ۶۷,۴۵۰ دلار و پایین ترین سفارش فروش ۶۷,۴۵۵ دلار باشد، اسپرد ۵ دلار است. اسپرد باریک نشانه نقدینگی خوب است و اسپرد پهن نشان می دهد آن جفت معاملاتی کم عمق است. مفهوم قیمت Bid و Ask در فارکس هم به همین شکل کار می کند، با این تفاوت که در آنجا قیمت ها از سمت بروکر یا تأمین کننده نقدینگی می آیند.
مرحله ۴: موتور تطبیق؛ اولویت قیمت، سپس زمان
موتور تطبیق (Matching Engine) هسته اصلی صرافی است. با ورود هر سفارش جدید، این موتور دفتر را برای یک سفارش سازگار در سمت مقابل جست وجو می کند و در صورت وجود، معامله را فورا اجرا می کند. اگر سفارشی سازگار نباشد، سفارش شما در دفتر می ماند تا طرف مقابلی پیدا شود یا آن را لغو کنید.
قانون تطبیق در اکثر صرافی ها «اولویت قیمت، سپس زمان» است: سفارشی که قیمت بهتری دارد اول اجرا می شود و بین سفارش های هم قیمت، آنکه زودتر ثبت شده اولویت دارد.
مثال نمونه: دو معامله گر هر دو سفارش خرید لیمیت در قیمت ۶۷,۴۵۰ دلار ثبت می کنند؛ اولی ساعت ۱۰:۰۰:۰۰ و دومی ساعت ۱۰:۰۰:۰۲. اگر فروشنده ای فقط ۰.۰۵ بیت کوین در این قیمت بفروشد، سفارش اولی پر می شود و دومی همچنان منتظر می ماند، حتی اگر حجم آن کمتر باشد.
طبق داده های منتشر شده در راهنمای Altrady (۲۰۲۶)، موتور تطبیق صرافی های بزرگ تماما در حافظه رم اجرا می شود و زمان اجرا در حد چند میلی ثانیه و ظرفیت پردازش چند هزار معامله در ثانیه است.
مرحله ۵: تسویه در دفتر داخلی صرافی، نه روی بلاک چین
پس از تطبیق، صرافی موجودی دو طرف را در پایگاه داده خودش به روز می کند: از حساب خریدار تتر کم می شود و بیت کوین اضافه می شود و فروشنده عکس آن را می بیند. در این مرحله هیچ تراکنشی روی بلاک چین ثبت نمی شود. به همین دلیل معامله در صرافی فوری و بدون کارمزد شبکه است.
پیامد این طراحی آن است که دارایی «شما» تا زمان برداشت، یک قلم بدهی صرافی به شماست. صرافی هایی که سریع تسویه می کنند اما موجودی را اشتباه ثبت می کنند، از صرافی هایی که یک میلی ثانیه کندتر اما دقیق هستند خطرناک ترند؛ دقت در این مرحله مهم تر از سرعت است.
مرحله ۶: برداشت؛ تنها جایی که تراکنش بلاک چینی رخ می دهد
وقتی دارایی را به کیف پول شخصی یا صرافی دیگری منتقل می کنید، صرافی از کیف پول خودش یک تراکنش روی شبکه ارسال می کند و کارمزد شبکه از شما گرفته می شود. این تراکنش با تأیید شبکه نهایی می شود و از آن به بعد، کلید خصوصی دارایی در اختیار شماست، نه صرافی.
صرافی با هر نوع سفارش چه می کند؟ مارکت، لیمیت، استاپ و اسلیپیج
نوع سفارش تعیین می کند صرافی چه تعهدی به شما می دهد. سفارش مارکت اجرای فوری را تضمین می کند، نه قیمت را؛ صرافی آن را با بهترین سفارش های موجود در سمت مقابل پر می کند و اگر حجم شما بیش از حجم بهترین قیمت باشد، بقیه در قیمت های بدتر اجرا می شود. این تفاوت میان قیمت انتظاری و قیمت اجرا، اسلیپیج است.
سفارش لیمیت قیمت را تضمین می کند، نه اجرا را؛ در دفتر می ماند تا قیمت به آن برسد و ممکن است هرگز یا فقط بخشی از آن پر شود (اجرای جزئی). سفارش استاپ هم تا رسیدن قیمت به سطح تعیین شده در دفتر دیده نمی شود و در آن لحظه به سفارش مارکت تبدیل می شود؛ پس در بازار پرنوسان، اسلیپیج آن می تواند قابل توجه باشد. منطق پندینگ اوردر در فارکس هم بر همین اساس است.
مثال عددی (فرضی): می خواهید ۰.۱ بیت کوین با سفارش مارکت بخرید. سمت فروش دفتر سفارش این گونه است:
| قیمت (دلار) | حجم موجود (BTC) |
| ۶۷,۴۵۰ | ۰.۰۴ |
| ۶۷,۴۶۰ | ۰.۰۳ |
| ۶۷,۴۸۰ | ۰.۰۵ |
صرافی ۰.۰۴ واحد را در ۶۷,۴۵۰، ۰.۰۳ واحد را در ۶۷,۴۶۰ و ۰.۰۳ واحد باقی مانده را در ۶۷,۴۸۰ اجرا می کند. مبلغ کل ۶,۷۴۶.۲ دلار و میانگین قیمت اجرا ۶۷,۴۶۲ دلار می شود؛ یعنی ۱۲ دلار بالاتر از بهترین قیمتی که روی صفحه دیده بودید. با کارمزد فرضی ۰.۱ درصد برای سفارش مارکت، حدود ۶.۷۵ دلار هم کارمزد پرداخت می کنید. در جفت ارزهای پرحجم این اختلاف ناچیز است، اما در آلت کوین های کم عمق می تواند به چند درصد برسد.
نقدینگی از کجا می آید؟ نقش صرافی در پر شدن سفارش شما
سفارش شما زمانی پر می شود که در سمت مقابل دفتر، سفارشی با قیمت سازگار وجود داشته باشد و بخش بزرگی از این سفارش ها را بازارسازها تأمین می کنند، نه معامله گران خرد. صرافی با ساختار کارمزد خود و قراردادهای اختصاصی، این نقدینگی را مدیریت می کند.
بازارسازها و قرارداد آن ها با صرافی
بازارساز (Market Maker) شرکت یا معامله گری است که به صورت مداوم در هر دو سمت دفتر سفارش می گذارد و از اسپرد سود می برد. صرافی ها معمولا با بازارسازهای حرفه ای قرارداد می بندند و در ازای تأمین نقدینگی، کارمزد کمتر یا حتی پاداش می دهند. هرچه داده قیمت و اجرای صرافی سریع تر و قابل اعتمادتر باشد، بازارسازها حاضرند اسپرد باریک تری ارائه کنند.
ساختار کارمزد Maker و Taker
صرافی ها بین دو نوع سفارش تفاوت قائل می شوند. سفارشی که در دفتر می نشیند و نقدینگی اضافه می کند (Maker) کارمزد کمتری می پردازد و سفارشی که نقدینگی موجود را برمی دارد (Taker) کارمزد بیشتری. این تفاوت اتفاقی نیست؛ صرافی به این شکل معامله گران را به ثبت سفارش لیمیت تشویق می کند تا دفتر عمیق تر شود. اگر با مفهوم کمیسیون در فارکس آشنا هستید، Maker و Taker معادل کریپتویی همان منطق قیمت گذاری خدمات واسطه است.
عمق بازار و اسلیپیج: چرا صرافی کم عمق معامله شما را گران می کند
عمق بازار یعنی چه حجمی از سفارش در هر سطح قیمت وجود دارد. در دفتر عمیق، سفارش بزرگ بدون جابه جایی محسوس قیمت اجرا می شود. در دفتر کم عمق، همان سفارش چند سطح قیمت را «می خورد» و میانگین اجرای شما بدتر می شود. مثال عددی بخش قبل دقیقا همین پدیده را نشان می داد. برای معامله گری که حجم بالا می زند، عمق دفتر معمولا مهم تر از عدد کارمزد است.
صرافی واسطه است یا طرف معامله؟ دو مدل کاملا متفاوت
صرافی ارز دیجیتال می تواند در دو نقش متفاوت ظاهر شود: واسطه ای که فقط کارمزد می گیرد، یا طرف معامله ای که خودش به شما می فروشد و از اسپرد سود می برد. بسیاری از صرافی ها هر دو حالت را هم زمان ارائه می دهند و تشخیص اینکه در کدام حالت هستید، تعیین می کند قیمت از کجا می آید و آیا تضاد منافع وجود دارد یا نه.
مدل واسطه: صرافی فقط کارمزد می گیرد
در بازار حرفه ای یا اسپات مبتنی بر دفتر سفارش، صرافی طرف معامله نیست. شما با کاربر دیگری معامله می کنید و صرافی درصدی از حجم معامله را به عنوان کارمزد برمی دارد. قیمت را بازار تعیین می کند و درآمد صرافی به سود یا زیان شما ربطی ندارد؛ فقط به حجم معاملات وابسته است.
مدل طرف معامله: صرافی از اسپرد سود می برد
در بخش «خرید و فروش آنی» یا معاملات فرابورسی (OTC)، صرافی خودش دارایی را با قیمتی که تعیین می کند به شما می فروشد یا از شما می خرد. اینجا دفتر سفارشی در کار نیست؛ صرافی قیمتی از بازار می گیرد، حاشیه ای روی آن می گذارد و سودش همان اختلاف است. مزیت این مدل سادگی و اجرای تضمینی است؛ هزینه پنهان آن اسپردی است که معمولا از کارمزد بازار حرفه ای بیشتر است.
نکته مهم: واژه OTC به معنای «خارج از بورس» است، نه «بدون واسطه». در معامله OTC تقریبا همیشه یک دیلر طرف معامله شماست و قیمت را او تعیین می کند.
چرا بیشتر صرافی های ایرانی هر دو مدل را دارند و چطور تشخیص دهیم
بسیاری از صرافی های فعال در ایران یک بخش «خرید و فروش آنی» با قیمت ثابت و یک بخش «بازار حرفه ای» با دفتر سفارش دارند. تشخیص ساده است: اگر قیمت خرید و فروش را خود صرافی به شما پیشنهاد می دهد و می توانید همان لحظه با قطعیت بخرید، در مدل طرف معامله هستید. اگر باید قیمت را خودتان تعیین کنید و دفتر سفارش می بینید، در مدل واسطه هستید. برای مقادیر کوچک، سادگی مدل اول ممکن است بر هزینه اسپرد بچربد؛ برای حجم های بزرگ یا معامله مکرر، مدل دفتر سفارش معمولا هزینه کمتری دارد.
صرافی، بروکر، بورس و صرافی بانکی: چه کسی طرف معامله شماست؟
تفاوت این نهادها به یک سؤال برمی گردد: قیمتی که می بینید از کجا می آید و چه کسی در سمت مقابل معامله شما ایستاده است. جدول زیر پنج نهاد را از همین زاویه مقایسه می کند.
| نهاد | طرف معامله شما | منشأ قیمت | کاستودی دارایی | محل تسویه | منبع درآمد اصلی |
| صرافی کریپتو (دفتر سفارش) | کاربر دیگر | تعامل سفارش ها | صرافی | دفتر داخلی صرافی | کارمزد |
| صرافی کریپتو (خرید آنی / OTC) | خود صرافی | قیمت پیشنهادی صرافی | صرافی | دفتر داخلی صرافی | اسپرد |
| بروکر فارکس | بروکر یا تأمین کننده نقدینگی | بازار بین بانکی + اسپرد بروکر | بروکر | حساب معاملاتی نزد بروکر | اسپرد و کمیسیون |
| بورس (Exchange) | خریدار/فروشنده دیگر؛ اتاق پایاپای ضامن | تعامل سفارش ها | کارگزار / سپرده گذاری مرکزی | اتاق پایاپای | کارمزد معاملات و پذیرش |
| صرافی بانکی | خود صرافی | نرخ اعلامی صرافی | تحویل فیزیکی یا حواله | همان لحظه | اختلاف نرخ خرید و فروش |
صرافی در برابر بروکر فارکس: منشأ قیمت و طرف مقابل
در صرافی مبتنی بر دفتر سفارش، طرف مقابل شما کاربر دیگری است و صرافی فقط تطبیق دهنده است. در بروکر فارکس، بسته به نوع بروکر، یا خود بروکر طرف معامله شماست (مدل مارکت میکر) یا سفارش شما را به تأمین کنندگان نقدینگی می فرستد (مدل ECN یا STP). در هر دو حالت، قیمت از بازار بین بانکی می آید و بروکر اسپرد یا کمیسیون خود را روی آن اعمال می کند.
تفاوت دوم در ماهیت دارایی است. در صرافی، دارایی واقعی می خرید و می توانید آن را به کیف پول خود برداشت کنید. در بروکر معمولا با ابزار مشتقه (CFD) کار می کنید و صرفا سود یا زیان تغییر قیمت را دریافت می کنید؛ چیزی برای «برداشت به کیف پول» وجود ندارد.
صرافی در برابر بورس: نقش اتاق پایاپای و حذف ریسک طرف مقابل
بورس سنتی و صرافی کریپتو هر دو با دفتر سفارش و اولویت قیمت و زمان کار می کنند، اما در تسویه فرق اساسی دارند. در بورس، اتاق پایاپای پس از اجرای معامله وارد می شود و در بازار مشتقه با فرایندی به نام نوواسیون، خودش خریدارِ هر فروشنده و فروشنده هر خریدار می شود. با گرفتن وثیقه از طرفین، ریسک نکول یکی از آن ها را می پذیرد و از سیستم حذف می کند.
در صرافی متمرکز کریپتو، این نقش ها معمولا همه در خود صرافی جمع شده اند: هم تطبیق می دهد، هم دارایی را نگه می دارد و هم تسویه می کند. مزیت این تمرکز سرعت و سادگی است؛ هزینه آن این است که اگر خود صرافی دچار مشکل شود، هیچ لایه مستقلی از شما محافظت نمی کند.
نقش صرافی در معامله فارکس و پراپ: وقتی صرافی فقط پل انتقال پول است
اگر در فارکس یا با حساب پراپ معامله می کنید، صرافی در «اجرای» معامله شما هیچ نقشی ندارد؛ نقش آن فقط تبدیل ریال به دارایی قابل انتقال (معمولا تتر) و بازگرداندن سود به ریال است. با این حال همین نقش محدود، هزینه و ریسک مشخصی به مسیر شما اضافه می کند که بسیاری از معامله گران آن را در محاسبات خود نمی آورند.
مسیر ریال تا حساب بروکر یا پراپ و نقش صرافی در هر مرحله
مسیر رایج برای معامله گر مقیم ایران سه مرحله دارد. در مرحله اول، ریال را در صرافی به تتر تبدیل می کنید؛ صرافی در اینجا معمولا در نقش «طرف معامله» با قیمت آنی عمل می کند. در مرحله دوم، تتر را از صرافی به آدرس بروکر یا پراپ فرم برداشت می کنید و صرافی تراکنش شبکه را ارسال می کند. در مرحله سوم، پس از معامله، سود یا مبلغ برداشتی به صورت تتر به صرافی برمی گردد و آن را به ریال می فروشید.
در هر سه مرحله صرافی درگیر است، اما در هیچ کدام معامله فارکس شما را اجرا یا قیمت گذاری نمی کند. اجرای معامله، اسپرد و اهرم همه سمت بروکر یا پراپ فرم است. اگر هنوز با این ساختار آشنا نیستید، پراپ تریدینگ و تفاوت بروکر و پراپ نقطه شروع مناسبی هستند.
هزینه های پنهان: اسپرد تتر، کارمزد شبکه و اختلاف نرخ صرافی ها
هزینه استفاده از صرافی به عنوان پل، سه جزء دارد: اسپرد خرید و فروش تتر در صرافی، کارمزد برداشت روی شبکه و اختلاف نرخ تتر بین صرافی های مختلف.
سناریوی نمونه (اعداد فرضی): فرض کنید ۱۰ میلیون تومان دارید. صرافی تتر را به قیمت ۱۰۰,۰۰۰ تومان می فروشد و ۹۹,۰۰۰ تومان می خرد؛ یعنی اسپرد ۱ درصد. با ۱۰ میلیون تومان، ۱۰۰ تتر می خرید. کارمزد برداشت روی شبکه را ۱ تتر فرض کنید؛ ۹۹ تتر به حساب پراپ می رسد. اگر همین لحظه بخواهید مسیر را برگردید و ۹۹ تتر را به همان صرافی بفروشید، ۹,۸۰۱,۰۰۰ تومان دریافت می کنید. یعنی رفت و برگشت بدون هیچ معامله ای، حدود ۲ درصد از سرمایه را مصرف کرده است. این عدد در صرافی های مختلف و شبکه های مختلف متفاوت است و باید هر بار با شرایط واقعی محاسبه شود.
برای معامله گر پراپ که هزینه چالش را از همین مسیر پرداخت می کند، این ۲ درصد فرضی مستقیما روی هزینه واقعی ورود اثر می گذارد. اگر می خواهید پیش از خرید چالش کل هزینه ها را کنار هم ببینید، مقاله چگونه حساب پراپ بگیریم مراحل و ملاحظات آن را توضیح می دهد.
ریسک زمان: نوسان نرخ تتر بین ثبت سفارش و رسیدن به مقصد
بین لحظه خرید تتر و لحظه ای که تتر در حساب بروکر یا پراپ قابل استفاده می شود، معمولا چند دقیقه تا چند ساعت فاصله است؛ بسته به شبکه انتخابی، شلوغی شبکه و فرایند تأیید مقصد. در این فاصله نرخ تتر به ریال می تواند تغییر کند. این تغییر روی مبلغ دلاری رسیده اثر ندارد، اما ارزش ریالی سرمایه ای را که وارد کرده اید تغییر می دهد و در زمان بازگشت سود، دوباره همین ریسک در جهت مخالف وجود دارد. معامله گری که هزینه معامله را به ریال محاسبه می کند، باید این نوسان را جزو هزینه های مسیر ببیند.
ریسک هایی که صرافی به معامله شما اضافه می کند و چطور آن ها را بسنجید
صرافی سه دسته ریسک مستقل از تحلیل و استراتژی شما به معامله اضافه می کند: ریسک کاستودی، ریسک اجرا و ریسک نظارتی. هیچ کدام با انتخاب صرافی بزرگ تر به صفر نمی رسد، اما هر سه قابل سنجش و کاهش هستند.
ریسک کاستودی: موجودی روی صرافی «طلب» شماست
همان طور که در چرخه عمر سفارش دیدیم، دارایی شما تا زمان برداشت در کیف پول صرافی است و آنچه در حساب می بینید یک بدهی صرافی به شماست. اگر صرافی ورشکست شود، شما در جایگاه طلبکار قرار می گیرید، نه مالک. ورشکستگی FTX در سال ۲۰۲۲ نمونه شناخته شده این وضعیت بود که در آن کاربران به طلبکاران بدون وثیقه تبدیل شدند.
کاهش این ریسک دو راه اصلی دارد: نگهداری دارایی بلندمدت در کیف پول شخصی و بررسی اینکه صرافی گزارش اثبات ذخایر (Proof of Reserves) منتشر می کند یا نه. چنین گزارشی تضمین کامل نیست، اما نبودش نشانه ای است که باید جدی گرفته شود.
ریسک اجرا: سرعت تطبیق، قطعی در نوسان و اسلیپیج
ریسک اجرا یعنی سفارش شما در قیمت یا زمانی که انتظار داشتید اجرا نشود. سه عامل اصلی آن، کندی موتور تطبیق در حجم بالا، قطعی یا کندی پلتفرم در لحظه های پرنوسان و کم عمقی دفتر سفارش است. هر سه دقیقا در زمانی بیشترین آسیب را می زنند که بازار سریع حرکت می کند و شما به اجرای دقیق نیاز دارید. سنجش این ریسک با تجربه واقعی در ساعات پرنوسان و با حجم کم، پیش از انتقال سرمایه بزرگ، عملی تر از هر ادعای تبلیغاتی است.
ریسک نظارتی: صرافی مجاز چه تعهداتی دارد
صرافی که زیر نظر یک نهاد ناظر فعالیت می کند، تعهداتی مثل تفکیک دارایی کاربران، الزامات سرمایه ای و گزارش دهی دارد. در اتحادیه اروپا، مقررات MiCA از ارائه دهندگان خدمات رمزارز می خواهد مجوز بگیرند و طبق اعلام ESMA، دوره گذار آن در ۱ ژوئیه ۲۰۲۶ به پایان رسیده است. در ایران، صرافی های سنتی مجوز بانک مرکزی دارند اما چارچوب نظارتی صرافی های رمزارز هنوز به شکل یکسان و تثبیت شده ای اجرا نمی شود؛ بنابراین بار سنجش اعتبار صرافی بیشتر بر عهده خود کاربر است. منطق این بررسی با آنچه در اهمیت رگولاتوری برای بروکر آمده مشابه است.
چک لیست ارزیابی نقش صرافی از دید معامله گر
پیش از انتخاب صرافی یا پیش از انتقال سرمایه بزرگ، این هفت مورد را بررسی کنید:
- عمق دفتر سفارش در جفت معاملاتی مورد نظر شما، نه فقط حجم کل صرافی
- اسپرد واقعی در بخش خرید آنی در مقایسه با کارمزد بازار حرفه ای
- عملکرد پلتفرم در ساعات پرنوسان (تست با حجم کم)
- انتشار گزارش اثبات ذخایر و سابقه حوادث امنیتی
- کارمزد برداشت روی شبکه های مختلف و زمان واقعی پردازش برداشت
- وضعیت مجوز و نهاد ناظر
- شفافیت درباره اینکه در هر بخش پلتفرم، صرافی واسطه است یا طرف معامله
سؤالات متداول
صرافی ارز دیجیتال چگونه کار می کند؟
صرافی سفارش های خرید و فروش کاربران را در یک دفتر سفارش جمع می کند، با موتور تطبیق و قانون اولویت قیمت و زمان آن ها را به هم می رساند و پس از هر معامله موجودی طرفین را در سیستم داخلی خود به روز می کند.
آیا صرافی طرف معامله من است یا کاربر دیگری؟
بستگی به بخشی دارد که استفاده می کنید. در بازار مبتنی بر دفتر سفارش، طرف مقابل شما کاربر دیگری است و صرافی کارمزد می گیرد. در خرید و فروش آنی یا OTC، خود صرافی طرف معامله است و از اسپرد سود می برد.
چرا قیمت تتر یا بیت کوین در صرافی های مختلف متفاوت است؟
هر صرافی دفتر سفارش مستقل و عرضه و تقاضای مستقل دارد. اختلاف قیمت میان صرافی ها فرصت آربیتراژ ایجاد می کند و همان آربیتراژ اختلاف را محدود نگه می دارد، اما به صفر نمی رساند.
چرا خرید در صرافی تراکنش بلاک چینی ایجاد نمی کند؟
چون معامله بین دو حساب داخلی صرافی تسویه می شود و دارایی از کیف پول صرافی خارج نمی شود. تراکنش بلاک چینی فقط زمانی رخ می دهد که دارایی را به آدرسی بیرون از صرافی برداشت کنید.
اگر صرافی ورشکست شود چه بلایی سر دارایی من می آید؟
دارایی روی صرافی متمرکز تحت کنترل صرافی است و شما در صورت ورشکستگی به طلبکار تبدیل می شوید. بازگشت دارایی به فرایند تصفیه و قوانین حوزه قضایی صرافی بستگی دارد و تضمینی نیست.
نقش صرافی در واریز به بروکر فارکس یا پراپ فرم چیست؟
صرافی فقط ریال را به تتر تبدیل می کند و تراکنش انتقال را ارسال می کند. اجرای معامله، اسپرد و اهرم کاملا سمت بروکر یا پراپ فرم است و صرافی در آن نقشی ندارد.
صرافی سنتی یا بانکی هم در معامله آنلاین نقشی دارد؟
نه به صورت مستقیم. صرافی بانکی ارز فیزیکی و حواله را مدیریت می کند و خودش طرف معامله شماست. در معاملات آنلاین رمزارز یا فارکس، نقش آن حداکثر تأمین ارز فیات پیش از ورود به مسیر است.
جمع بندی
نقش صرافی در انجام معامله در سه کلمه خلاصه می شود: کشف قیمت، تطبیق سفارش و تسویه. برای معامله گر، دو نکته از همه مهم تر است. اول اینکه بدانید در بخشی که استفاده می کنید، صرافی واسطه است یا طرف معامله، چون این موضوع تعیین می کند هزینه واقعی شما اسپرد است یا کارمزد. دوم اینکه موجودی روی صرافی، تا زمان برداشت، طلب شما از صرافی است نه دارایی در اختیار شما. معامله گر فارکس و پراپ هم که خودش در صرافی معامله نمی کند، باید هزینه رفت و برگشت صرافی را به عنوان بخشی از هزینه واقعی ورود به بازار در محاسبات خود بیاورد.
منابع
- How Crypto Exchanges Work: A Beginner Guide — Altrady
- How Cryptocurrency Exchanges Work in 2026 — Mercuryo
- What is a CEX? Centralized Exchange Defined — Chainalysis
- Order Matching Engine in Crypto Exchanges — Cryptiecraft
- What Is an Exchange? — World Federation of Exchanges
- Clearing house (finance) — Wikipedia
نظرات
هنوز نظری ثبت نشده — اولین نفر باشید.