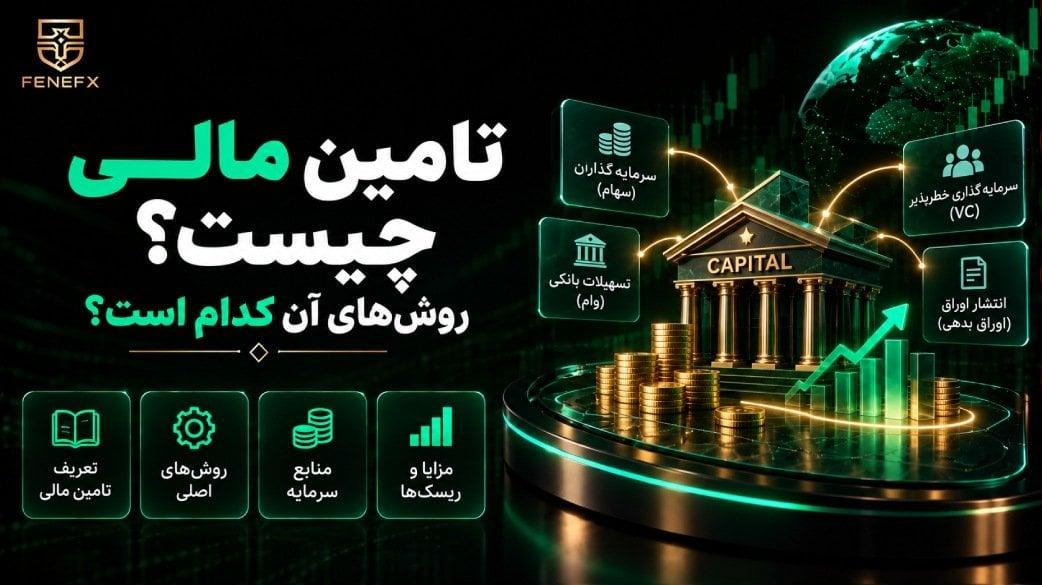
تامین مالی چیست؟ روشهای آن کدام است؟
تامین مالی (Financing) یعنی فراهم کردن پولی که یک شرکت، پروژه یا شخص برای شروع یا ادامه فعالیت خود نیاز دارد. این پول یا از داخل خود مجموعه می آید، یا از بیرون؛ و اگر از بیرون بیاید، یا باید شریک جدید بگیرید (روش های مبتنی بر سرمایه) یا قرض بگیرید (روش های مبتنی بر بدهی). همه روش هایی که در ادامه می خوانید، از وام بانکی و صکوک گرفته تا سرمایه گذار خطرپذیر، تامین مالی جمعی و حساب پراپ، زیرمجموعه همین سه انتخاب هستند.
این مقاله برای کسی نوشته شده که می خواهد بداند هر روش دقیقا چطور کار می کند، چه شرطی دارد، چقدر هزینه دارد و برای شرکت یا شرایط او کدام مناسب تر است. در اقتصاد ایران، بر اساس اعلام رئیس کل وقت بانک مرکزی در آذر 1398، حدود 84 درصد تامین مالی از طریق شبکه بانکی انجام می شد؛ یعنی بیشتر فعالان اقتصادی هنوز فقط یکی از ده ها روش موجود را می شناسند.
تامین مالی (Financing) به زبان ساده چیست؟
تامین مالی فرآیند جمع آوری پول برای یک هدف مشخص است: خرید دستگاه، پرداخت حقوق، اجرای پروژه، یا شروع یک کسب و کار. تفاوت آن با سرمایه گذاری (Investment) در جهت پول است. در سرمایه گذاری شما پول دارید و دنبال جایی برای رشد آن هستید؛ در تامین مالی پول ندارید و دنبال منبعی برای به دست آوردن آن هستید. هر معامله تامین مالی دو طرف دارد: کسی که سرمایه می خواهد و کسی که سرمایه گذاری می کند.
نکته ای که معمولا نادیده گرفته می شود، ارزش زمانی پول است. کسی که امروز به شما پول می دهد، انتظار دارد در آینده بیش از همان مبلغ را پس بگیرد؛ یا به شکل سود وام، یا به شکل سهمی از سود شرکت. بنابراین تامین مالی هیچ وقت رایگان نیست و سوال اصلی این است که کدام شکل از این هزینه برای شما قابل تحمل تر است. اگر هنوز فرق پس انداز و سرمایه گذاری برایتان روشن نیست، ابتدا مقاله تفاوت پس انداز و سرمایه گذاری را بخوانید.
تامین مالی برای چه کسانی و با چه هدفی انجام می شود؟
سه گروه اصلی به تامین مالی نیاز دارند: خانوارها (خرید مسکن یا خودرو)، بنگاه ها (سرمایه در گردش، خرید دارایی ثابت، اجرای پروژه) و دولت ها (کسری بودجه و طرح های زیرساختی). این مقاله روی بنگاه ها تمرکز دارد، اما بخشی از آن برای اشخاص هم کاربرد دارد.
هدف تامین مالی تعیین می کند کدام روش مناسب است. نیاز به سرمایه در گردش (مواد اولیه، حقوق، هزینه های جاری) معمولا کوتاه مدت است و با اعتبار تجاری یا تسهیلات کوتاه مدت پوشش داده می شود. خرید دارایی ثابت مثل زمین یا ماشین آلات، نیاز بلندمدت است و ابزارهایی مثل صکوک اجاره یا افزایش سرمایه برای آن مناسب ترند. تامین مالی پروژه (Project Finance) هم حالت خاصی است که در آن بازپرداخت از جریان نقدی خود پروژه انجام می شود، نه از دارایی های شرکت مادر.
معامله گران بازارهای مالی هم نوعی از این نیاز را دارند: مهارت تحلیل دارند، اما سرمایه کافی برای معامله ندارند. در این حوزه، به جای وام یا شریک، مدل پراپ تریدینگ رایج شده که در آن یک شرکت در ازای تقسیم سود، سرمایه در اختیار معامله گر می گذارد. این مدل را در بخش روش های نوین با جزئیات بررسی می کنیم.
نقشه کامل روش های تامین مالی: سه محور دسته بندی
روش های تامین مالی را می توان روی سه محور مستقل طبقه بندی کرد: پول از کجا می آید (داخل یا بیرون شرکت)، در ازای آن چه می دهید (سهم یا بدهی) و تا کی باید پس بدهید (کوتاه مدت یا بلندمدت). هر ابزاری که در ادامه می بینید، روی هر سه محور یک جایگاه مشخص دارد و همین جایگاه است که هزینه و ریسک آن را تعیین می کند.
منبع: داخل شرکت یا بیرون شرکت
تامین مالی داخلی (Internal) یعنی پول از دل خود شرکت بیرون می آید: سود انباشته، فروش دارایی مازاد یا آزاد کردن سرمایه در گردش. تامین مالی خارجی (External) یعنی پول از بیرون شرکت می آید: بانک، بازار سرمایه، سرمایه گذار جدید یا مردم.
این واژه در منابع فارسی دو معنی متفاوت دارد و همین باعث سردرگمی می شود. در برخی متون، «تامین مالی خارجی» به معنای تامین مالی از خارج کشور (Foreign) است؛ مثل فاینانس و یوزانس. در این مقاله، هر جا منظور خارج کشور باشد، صریحا می نویسیم «از خارج کشور».
ماهیت: مبتنی بر سرمایه (مالکانه) یا مبتنی بر بدهی (استقراضی)
در روش مبتنی بر سرمایه (Equity Financing) بخشی از مالکیت شرکت را واگذار می کنید و سرمایه گذار در سود و زیان آینده شریک می شود. تعهد بازپرداخت ندارید، اما بخشی از کنترل و سود آینده را برای همیشه از دست می دهید. در روش مبتنی بر بدهی (Debt Financing) مالکیت دست نخورده می ماند، اما باید اصل و سود را در سررسید مشخص برگردانید، حتی اگر شرکت زیان کرده باشد.
این محور مهم ترین تصمیم است، چون ساختار سرمایه شرکت را برای سال ها تغییر می دهد. بدهی زیاد ریسک ورشکستگی را بالا می برد؛ واگذاری سهام زیاد کنترل موسسان را کم می کند.
افق زمانی: کوتاه مدت یا بلندمدت
مرز رایج یک سال است. ابزارهای کوتاه مدت (اعتبار تجاری تامین کنندگان، خط اعتباری بانکی، تسهیلات سرمایه در گردش، ریفاینانس) برای نیازهای جاری هستند و نباید با آن ها دارایی بلندمدت خرید. ابزارهای بلندمدت (افزایش سرمایه، صکوک، فاینانس، تسهیلات چندساله) برای توسعه و خرید دارایی ثابت طراحی شده اند. تطابق نداشتن عمر بدهی با عمر دارایی، یکی از رایج ترین علت های بحران نقدینگی در شرکت هاست.
یک تقسیم بندی فرعی هم وجود دارد: تامین مالی مستقیم (بدون واسطه مالی، مثل انتشار سهام یا اوراق برای مردم) در برابر تامین مالی غیرمستقیم (از طریق واسطه ای مثل بانک که سپرده مردم را به شما وام می دهد). بازار سرمایه مثال اولی و بازار پول مثال دومی است.
تامین مالی از منابع داخلی شرکت
ارزان ترین و سریع ترین منبع، پولی است که همین حالا در شرکت وجود دارد یا قفل شده است. نه سودی به کسی می دهید، نه سهمی واگذار می کنید و نه به مجوز نهاد بیرونی نیاز دارید. به همین دلیل در نظریه سلسله مراتب تامین مالی (Pecking Order)، منابع داخلی همیشه اولین گزینه هستند، بعد بدهی و در آخر واگذاری سهام.
چهار منبع داخلی رایج:
- سود انباشته: سودی که بین سهامداران تقسیم نشده و در شرکت مانده است. محدودیت آن این است که معمولا برای پروژه های بزرگ کافی نیست و سهامداران را از سود نقدی محروم می کند.
- اندوخته قانونی و احتیاطی: بخشی از سود که طبق قانون تجارت یا اساسنامه کنار گذاشته می شود و برای افزایش سرمایه قابل استفاده است.
- فروش دارایی مازاد: زمین، ساختمان یا سهام شرکت های دیگر که در عملیات اصلی نقشی ندارند. سریع است اما فقط یک بار قابل انجام است.
- مدیریت سرمایه در گردش: وصول سریع تر مطالبات، کاهش موجودی انبار و مذاکره برای مهلت پرداخت بیشتر به تامین کنندگان. بسیاری از شرکت ها قبل از اینکه سراغ وام بروند، همین جا منابع قابل توجهی پیدا می کنند.
آورده جدید موسسان و شرکای فعلی هم معمولا در همین دسته قرار می گیرد، هرچند از نظر ماهیت یک روش مبتنی بر سرمایه است و درصد مالکیت شرکا را تغییر می دهد.
روش های مبتنی بر سرمایه: افزایش سرمایه، عرضه اولیه و شریک جدید
در این روش ها شرکت در ازای پول، سهم می دهد. برای شرکت های سهامی ایرانی سه مسیر اصلی وجود دارد: افزایش سرمایه برای شرکت های موجود، عرضه اولیه برای ورود به بورس و جذب سرمایه گذار تخصصی برای شرکت های نوپا و پروژه ها.
چهار روش افزایش سرمایه و اینکه کدام واقعا پول می آورد
از چهار روش افزایش سرمایه در بازار سرمایه ایران، فقط دو روش پول جدید وارد شرکت می کنند. دو روش دیگر فقط ارقام ترازنامه را جابه جا می کنند و به معنای دقیق کلمه، تامین مالی نیستند.
روش افزایش سرمایه | نقدینگی جدید وارد می شود؟ | سهامدار چه می دهد / چه می گیرد | کاربرد رایج |
از محل آورده نقدی و مطالبات | بله | سهامدار بابت هر حق تقدم، ارزش اسمی (1000 ریال) می پردازد یا حق تقدم را می فروشد | پروژه توسعه، خرید دارایی |
به روش صرف سهام | بله | سهام جدید بالاتر از ارزش اسمی پذیره نویسی می شود؛ مابه تفاوت به اندوخته یا سهام جایزه تبدیل می شود | شرکت هایی که قیمت بازار سهامشان خیلی بالاتر از اسمی است |
از محل سود انباشته | خیر | سهام جایزه بدون پرداخت؛ درصد مالکیت ثابت می ماند | اصلاح ساختار مالی، تثبیت سود در شرکت |
از محل تجدید ارزیابی دارایی ها | خیر | سهام جایزه؛ ارزش دفتری دارایی ها به روز می شود | خروج از شمول ماده 141 قانون تجارت در شرایط تورمی |
افزایش سرمایه از محل آورده نقدی، رایج ترین روش واقعی تامین مالی سرمایه ای در بورس ایران است. شرکت به هر سهامدار به نسبت مالکیتش حق تقدم می دهد؛ سهامدار یا مبلغ اسمی را در مهلت پذیره نویسی واریز می کند و سهام جدید می گیرد، یا حق تقدم را در بازار می فروشد. در هر دو حالت، پول به حساب شرکت می رسد. اگر سهامداری نه واریز کند و نه بفروشد، شرکت حق تقدم استفاده نشده را می فروشد و مبلغ را پس از کسر هزینه به او می دهد.
روش تجدید ارزیابی در سال های اخیر به دلیل تورم بسیار رایج شده است. زمین و ساختمان در ترازنامه به قیمت خرید سال ها قبل ثبت شده است؛ با تجدید ارزیابی، ارزش روز ثبت می شود و سرمایه اسمی بالا می رود. این کار شرکت را از شمول ماده 141 قانون تجارت (زیان انباشته بیش از نصف سرمایه) خارج می کند و ظرفیت وام گیری را بالا می برد، اما یک ریال نقدینگی ایجاد نمی کند. اگر سهام شرکتی را تحلیل می کنید، این تفاوت را در ارزش ذاتی سهام لحاظ کنید.
عرضه اولیه (IPO) و ورود به بورس
عرضه اولیه (Initial Public Offering) فروش بخشی از سهام شرکت به عموم برای اولین بار است. این روش یک روش مبتنی بر سرمایه است، نه بدهی؛ خریداران سهامدار می شوند و چیزی به آن ها بازپرداخت نمی شود. نکته مهم این است که در بسیاری از عرضه های اولیه، سهام فروخته شده متعلق به سهامداران فعلی است، نه سهام جدید؛ در این حالت پول به جیب سهامدار قبلی می رود و تامین مالی واقعی شرکت، در افزایش سرمایه های بعد از پذیرش اتفاق می افتد.
مزیت اصلی پذیرش در بورس یا فرابورس، دسترسی آسان تر به همه ابزارهای بعدی (افزایش سرمایه، انتشار اوراق) و اعتبار بالاتر نزد بانک هاست. هزینه آن شفافیت اجباری، گزارش دهی دوره ای و نظارت سازمان بورس است.
سرمایه گذار خطرپذیر، سرمایه گذار فرشته و صندوق پروژه
شرکت نوپایی که نه سود انباشته دارد و نه وثیقه بانکی، عملا فقط می تواند سهم بدهد. سرمایه گذار فرشته (Angel Investor) شخصی است که در مراحل اولیه و با مبلغ کمتر وارد می شود و معمولا نقش مشاور هم دارد. صندوق سرمایه گذاری خطرپذیر (Venture Capital) نهادی است که در ازای سهم قابل توجه، مبلغ بزرگ تری می آورد و انتظار دارد طی چند سال با فروش سهم خود خارج شود. در ایران، صندوق های جسورانه دارای مجوز سازمان بورس همین نقش را بازی می کنند.
برای پروژه های بزرگ مثل ساخت کارخانه یا مجتمع مسکونی، دو ابزار سرمایه ای در بازار سرمایه وجود دارد: صندوق پروژه و صندوق زمین و ساختمان. در هر دو، سرمایه مردم با مجوز سازمان بورس جمع می شود، صرف پروژه مشخص شده در امیدنامه می شود و سود پروژه بین دارندگان واحدها تقسیم می شود. مزیت آن نسبت به وام این است که ریسک پروژه بین سرمایه گذاران تقسیم می شود، نه روی ترازنامه یک شرکت.
روش های مبتنی بر بدهی 1: تسهیلات و ابزارهای بانکی
بانک رایج ترین منبع بدهی در ایران است، اما «وام» فقط یکی از ابزارهای آن است. در بانکداری بدون ربا، تسهیلات در قالب عقود مشخص پرداخت می شود و نوع عقد تعیین می کند پول را برای چه کاری می توانید خرج کنید.
عقود مبادله ای نرخ سود از پیش تعیین شده دارند و برای خرید کالا یا دارایی مشخص به کار می روند: مرابحه (بانک کالا را می خرد و با سود مشخص به شما می فروشد)، فروش اقساطی، اجاره به شرط تملیک و سلف. عقود مشارکتی مثل مشارکت مدنی و مضاربه، سود را به نتیجه طرح گره می زنند، هرچند در عمل بانک ها نرخ مورد انتظار را از ابتدا مشخص می کنند. نرخ سود تسهیلات را شورای پول و اعتبار تعیین می کند و باید نرخ مصوب روز را از بانک مرکزی بپرسید.
ابزارهایی که کمتر شناخته شده اند اما برای شرکت ها کاربردی هستند:
- خط اعتباری: سقفی که هر وقت نیاز داشتید از آن برداشت می کنید و فقط بابت مبلغ استفاده شده سود می دهید. برای سرمایه در گردش نوسانی مناسب است.
- اعتبار اسنادی (LC) داخلی و ضمانت نامه بانکی: پول نقد نمی دهند، اما اعتبار بانک را پشت معامله شما می گذارند تا فروشنده با مهلت پرداخت به شما جنس بدهد.
- گواهی سپرده خاص: بانک برای یک طرح مشخص از مردم سپرده جمع می کند و در اختیار مجری طرح می گذارد.
- لیزینگ (Leasing): به جای خرید ماشین آلات یا خودرو، آن را اجاره می کنید و در پایان قرارداد مالک می شوید. خود دارایی وثیقه است و نیاز به وثیقه ملکی کم می شود.
- صندوق توسعه ملی: برای طرح های تولیدی واجد شرایط، تسهیلات ارزی و ریالی با شرایط متفاوت از بانک ها می دهد. طبق کتابچه آموزشی گروه سرمایه گذاری امید (1399)، متقاضی باید حداقل 25 درصد آورده داشته باشد و دوره بازپرداخت حداکثر 8 سال است؛ شرایط جاری را از خود صندوق بپرسید.
محدودیت اصلی تسهیلات بانکی وثیقه و زمان است. بانک ها معمولا وثیقه ملکی یا سپرده می خواهند و بررسی پرونده می تواند ماه ها طول بکشد. در شرایط تورم بالا، تسهیلات با نرخ مصوب برای گیرنده جذاب می شود و به همین دلیل رقابت برای دریافت آن شدید است.
روش های مبتنی بر بدهی 2: انتشار اوراق در بازار سرمایه (صکوک)
به جای اینکه از یک بانک قرض بگیرید، می توانید از هزاران سرمایه گذار بازار سرمایه قرض بگیرید. در ایران این کار با اوراق بهادار اسلامی یا صکوک (Sukuk) انجام می شود که جایگزین اوراق قرضه متعارف است. تفاوت ساختاری آن این است که هر ورقه به یک دارایی یا قرارداد واقعی گره خورده و یک نهاد واسط بین شرکت (بانی) و سرمایه گذاران قرار می گیرد.
انواع صکوک و اینکه هر کدام برای چه نیازی طراحی شده
نوع اوراق | سازوکار | مناسب برای |
اجاره | نهاد واسط دارایی را با پول سرمایه گذاران می خرد و به شرکت اجاره می دهد؛ اجاره بها سود اوراق است | خرید یا نقد کردن دارایی ثابت (زمین، ساختمان، ماشین آلات، ناوگان) |
مرابحه | نهاد واسط کالا یا مواد اولیه را می خرد و به صورت اقساطی با سود مشخص به شرکت می فروشد | سرمایه در گردش، خرید مواد اولیه |
مشارکت | سرمایه گذاران در یک طرح سودآور شریک می شوند و سود علی الحساب می گیرند | طرح های تولیدی، خدماتی و عمرانی |
استصناع | سفارش ساخت؛ پول برای ساخت دارایی مشخص در آینده جمع می شود | ساخت کارخانه، نیروگاه، پروژه عمرانی |
سلف موازی استاندارد | شرکت محصول آینده خود (فولاد، سیمان، محصول پتروشیمی) را پیش فروش می کند | تولیدکنندگان کالای استاندارد در بورس کالا |
منفعت | حق استفاده از یک خدمت یا دارایی (اتاق هتل، صندلی پرواز) پیش فروش می شود | شرکت های خدماتی |
سود این اوراق در دوره های مشخص به دارندگان پرداخت می شود و اصل مبلغ در سررسید برمی گردد. تفاوت مهم با وام بانکی این است که مبلغ بزرگ تر و سررسید طولانی تر ممکن است، اما فرآیند انتشار پیچیده تر است و به رکن ضامن (معمولا یک بانک) و مشاور عرضه نیاز دارد.
شرایط انتشار: چه شرکت هایی واجد شرایط هستند؟
هر شرکتی نمی تواند اوراق منتشر کند. برای نمونه، شرایط اوراق اجاره به نقل از کتابچه گروه سرمایه گذاری امید (1399) شامل این موارد بوده است: شرکت سهامی یا تعاونی غیردولتی باشد، در دو سال مالی اخیر جریان نقد عملیاتی مثبت داشته باشد، کل بدهی ها بیش از 90 درصد کل دارایی ها نباشد و گزارش حسابرس مردود یا عدم اظهارنظر نباشد. این ضوابط توسط سازمان بورس به روز می شود و نسخه جاری را باید از دستورالعمل های سازمان گرفت. نکته عملی این است که شرکت زیان ده یا تازه تاسیس، معمولا راهی به این ابزار ندارد و باید سراغ روش های سرمایه ای یا نوین برود.
روش های نوین تامین مالی در ایران
سه روش در سال های اخیر برای کسانی که به بانک و بورس دسترسی ندارند رشد کرده است: تامین مالی جمعی برای کسب و کارهای کوچک، تامین مالی زنجیره تامین برای شرکت هایی که مطالبات وصول نشده دارند و حساب پراپ برای معامله گران.
تامین مالی جمعی (کرادفاندینگ) زیر نظر فرابورس
در تامین مالی جمعی (Crowdfunding)، یک طرح در سکوی آنلاین دارای مجوز فرابورس معرفی می شود و تعداد زیادی از مردم با مبالغ کوچک در آن مشارکت می کنند. مدل رایج در ایران مشارکتی است: سرمایه گذار گواهی شراکت می گیرد و در پایان دوره (معمولا 6 تا 12 ماه) اصل و سود را دریافت می کند. در بیشتر طرح ها، یک ضامن (بانک یا صندوق پژوهش و فناوری) اصل سرمایه را تضمین می کند، اما سود وعده داده شده پیش بینی است، نه تضمین.
برای متقاضی، مزیت اصلی سرعت و بی نیازی از وثیقه ملکی است؛ محدودیت اصلی سقف مبلغ هر طرح و دوره کوتاه بازپرداخت است. سقف ها طبق دستورالعمل فرابورس تغییر می کند و باید نسخه جاری را از سایت فرابورس بررسی کرد.
تامین مالی زنجیره تامین، عاملیت و تنزیل اسناد
اگر شرکت شما فاکتورهای فروش مدت دار یا چک های وصول نشده دارد، همین مطالبات می توانند منبع نقدینگی باشند. در عاملیت (Factoring) مطالبات را با تخفیف به یک نهاد مالی می فروشید و همین امروز پول می گیرید. در تنزیل اسناد، بانک چک یا سفته مدت دار را با کسر سود نقد می کند. در تامین مالی زنجیره تامین (Supply Chain Finance)، یک خریدار بزرگ و معتبر با اعتبار خود به تامین کنندگان کوچکش کمک می کند تا فاکتورهایشان را زودتر و ارزان تر نقد کنند. این ابزارها کوتاه مدت هستند و فقط مشکل جریان نقدی را حل می کنند، نه نیاز سرمایه ای بلندمدت را.
تامین سرمایه برای معامله گران: حساب پراپ
برای یک معامله گر حقیقی، هیچ کدام از ابزارهای بالا کاربردی نیست: بانک برای معامله در بازارهای جهانی وام نمی دهد و سرمایه گذار خصوصی هم بدون سابقه مستند وارد نمی شود. مدل جایگزین، شرکت پراپ (Proprietary Trading Firm) است: معامله گر با پرداخت هزینه یک چالش ارزیابی می شود و در صورت رعایت قوانین ریسک، حسابی با سرمایه شرکت در اختیارش قرار می گیرد و سود با نسبت مشخص تقسیم می شود.
از نگاه تامین مالی، این مدل شبیه مشارکت در سود است، نه وام: معامله گر بدهکار نمی شود و زیان حساب را شرکت می پذیرد، اما در عوض باید محدودیت هایی مثل سقف افت سرمایه روزانه و کلی را رعایت کند و هزینه چالش در صورت شکست از دست می رود. این روش برای کسی منطقی است که استراتژی آزموده شده دارد و سرمایه شخصی اش کم است؛ برای معامله گر تازه کار، هزینه چالش های پی در پی می تواند بیشتر از سود احتمالی باشد. مقایسه کامل را در ترید با سرمایه شخصی یا پراپ و مزایا و معایب پراپ تریدینگ بخوانید. اگر به دنبال راه های دیگر هستید، روش های جذب سرمایه برای ترید را ببینید.
تامین مالی از خارج کشور: فاینانس، ریفاینانس، یوزانس و سرمایه گذاری خارجی
سه واژه فاینانس، ریفاینانس و یوزانس همگی به اعتبار ارزی برای خرید کالا یا تجهیزات از خارج اشاره دارند و تفاوت اصلی آن ها در مدت و طرف تامین کننده است.
روش | مدت بازپرداخت | چه کسی تامین می کند | کاربرد |
فاینانس (Finance) | میان مدت و بلندمدت، بیش از یک سال | بانک یا موسسه مالی خارجی در قالب خط اعتباری بین دولتی یا بین بانکی | پروژه های بزرگ و خرید خط تولید |
ریفاینانس (Refinance) | کوتاه مدت، تا یک سال | بانک خارجی از طریق بانک عامل داخلی | واردات مواد اولیه و کالای مصرفی |
یوزانس (Usance) | معمولا چند ماه تا یک سال | خود فروشنده خارجی، با فروش نسیه در قالب اعتبار اسنادی مدت دار | خرید کالا و تجهیزات از فروشنده مشخص |
روش های غیراستقراضی هم وجود دارد: سرمایه گذاری مستقیم خارجی (FDI) که در آن شریک خارجی سهم می گیرد، و قراردادهای تجارت متقابل مثل بیع متقابل (بازپرداخت با محصول پروژه) و ساختارهای BOT که سرمایه گذار پروژه را می سازد، مدتی بهره برداری می کند و سپس واگذار می کند.
واقعیت عملی این است که به دلیل محدودیت های بانکی بین المللی، دسترسی شرکت های ایرانی به فاینانس و وام خارجی در سال های اخیر بسیار محدود بوده است. این روش ها بیشتر برای پروژه های دولتی و شبه دولتی و در چارچوب خطوط اعتباری خاص با چند کشور مطرح هستند؛ برای یک شرکت خصوصی متوسط، معمولا گزینه عملی محسوب نمی شوند.
هزینه تامین مالی چیست؟ بدهی یا سرمایه، کدام گران تر است؟
بدهی در بیشتر شرایط ارزان تر از سرمایه است، اما ریسک بیشتری دارد. هزینه بدهی همان سودی است که می پردازید، منهای صرفه مالیاتی آن؛ چون هزینه سود تسهیلات از درآمد مشمول مالیات کسر می شود (سپر مالیاتی). هزینه سرمایه مستقیم دیده نمی شود، اما واقعی است: سهمی از همه سودهای آینده که برای همیشه به سهامدار جدید می رسد. میانگین وزنی این دو هزینه را میانگین موزون هزینه سرمایه (WACC) می گویند و هر پروژه ای باید بازدهی بالاتر از آن داشته باشد تا ارزش خلق کند.
مثال عددی: شرکتی با نیاز 10 میلیارد تومان
این یک سناریوی فرضی با اعداد ساده شده است و نرخ ها واقعی نیستند. یک شرکت تولیدی برای خرید دستگاه به 10 میلیارد تومان نیاز دارد، سالی 8 میلیارد تومان سود قبل از مالیات می سازد و نرخ مالیات بر درآمد شرکت ها را 25 درصد فرض می کنیم.
مسیر الف — تسهیلات 3 ساله با نرخ فرضی 23 درصد و بازپرداخت اصل در سه قسط مساوی سالانه:
- سود سال اول: 10 × 23% = 2.3 میلیارد
- سود سال دوم (مانده 6.67): حدود 1.53 میلیارد
- سود سال سوم (مانده 3.33): حدود 0.77 میلیارد
- جمع سود پرداختی: حدود 4.6 میلیارد؛ پس از سپر مالیاتی 25 درصد، هزینه خالص حدود 3.45 میلیارد تومان در سه سال
مسیر ب — واگذاری 20 درصد سهام در ازای 10 میلیارد تومان:
- سهم سهامدار جدید از سود سالانه: 8 × 20% = 1.6 میلیارد (بدون سپر مالیاتی، چون سود سهام هزینه قابل قبول مالیاتی نیست)
- در سه سال: 4.8 میلیارد تومان، و این سهم بعد از سال سوم هم ادامه دارد و با رشد سود بیشتر می شود
در این سناریو بدهی روشن تر ارزان تر است. اما اگر سود شرکت به 2 میلیارد در سال سقوط کند، قسط و سود وام همچنان باید پرداخت شود و شرکت با کمبود نقدینگی روبرو می شود؛ در حالی که سهامدار جدید فقط 0.4 میلیارد می گیرد و زیان را هم شریک است. به همین دلیل شرکت های با جریان نقدی پایدار به بدهی گرایش دارند و شرکت های با درآمد نامطمئن به سرمایه.
مزایا و معایب در یک جدول
معیار | مبتنی بر بدهی | مبتنی بر سرمایه |
مالکیت و کنترل | حفظ می شود | رقیق می شود |
تعهد بازپرداخت | ثابت و اجباری، حتی در زیان | ندارد؛ سود فقط در صورت وجود تقسیم می شود |
اثر مالیاتی | سود تسهیلات هزینه قابل قبول است | سود سهام هزینه قابل قبول نیست |
وثیقه و ضامن | معمولا لازم است | لازم نیست |
ریسک ورشکستگی | با افزایش بدهی بالا می رود | افزایش نمی یابد |
سرعت دسترسی | تسهیلات بانکی متغیر؛ اوراق چند ماه | افزایش سرمایه بورسی چند ماه؛ سرمایه گذار خصوصی متغیر |
اثر تورم | بدهی با نرخ ثابت در تورم بالا به نفع بدهکار است | سهامدار جدید از رشد اسمی سود هم سهم می برد |
کدام روش تامین مالی برای شرکت شما مناسب است؟
چهار سوال تصمیم را مشخص می کند: چقدر پول لازم دارید، تا کی می توانید برگردانید، چقدر ریسک درآمد دارید و به کدام ابزارها واقعا دسترسی دارید. مرحله رشد شرکت بیشتر از هر چیز سوال چهارم را تعیین می کند.
جدول تصمیم: نوپا، کوچک و متوسط، بورسی
وضعیت شرکت | نیاز رایج | گزینه های عملی به ترتیب اولویت | چه چیزی معمولا در دسترس نیست |
نوپا بدون سابقه مالی | سرمایه راه اندازی | آورده موسسان، سرمایه گذار فرشته، شتاب دهنده، صندوق جسورانه، تامین مالی جمعی با ضامن | تسهیلات بانکی بدون وثیقه، انتشار اوراق |
کوچک و متوسط سودده | سرمایه در گردش | مدیریت مطالبات، اعتبار تجاری، خط اعتباری، عاملیت، تامین مالی جمعی | ابزارهای بازار سرمایه |
کوچک و متوسط سودده | خرید دارایی ثابت | سود انباشته، لیزینگ، تسهیلات مرابحه یا اجاره به شرط تملیک، صندوق توسعه ملی برای طرح تولیدی | فاینانس خارجی |
بورسی یا فرابورسی | توسعه و پروژه بزرگ | افزایش سرمایه از آورده یا صرف سهام، صکوک اجاره یا مرابحه، صندوق پروژه، سلف موازی برای تولیدکننده کالا | — |
معامله گر حقیقی | سرمایه معاملاتی | سرمایه شخصی، حساب پراپ، مدیریت سرمایه دیگران با قرارداد شفاف | وام بانکی برای معامله |
تاثیر تورم و تحریم بر انتخاب
در تورم بالا، هر بدهی با نرخ ثابت و کمتر از تورم در عمل به نفع بدهکار تمام می شود، چون ارزش واقعی اقساط هر سال کمتر می شود. همین موضوع رقابت برای تسهیلات بانکی را شدید و دسترسی به آن را سخت می کند. در مقابل، سرمایه گذاران بازار سرمایه برای خرید اوراق با سود ثابت، نرخ بالاتری طلب می کنند و هزینه انتشار صکوک بالا می رود. تجدید ارزیابی دارایی ها هم به همین دلیل رایج شده، چون فاصله ارزش دفتری و ارزش روز هر سال بیشتر می شود. برای درک بهتر رابطه تورم با دارایی ها، رابطه تورم و قیمت طلا را بخوانید.
تحریم ها دو اثر مستقیم دارند: روش های خارج کشور را برای بخش خصوصی تقریبا حذف می کنند و بار تامین مالی را روی بانک و بازار سرمایه داخلی می گذارند. نتیجه عملی این است که برای بیشتر شرکت های ایرانی، انتخاب واقعی بین سه گزینه است: منابع داخلی، بانک و ابزارهای بورسی.
مراحل عملی تامین مالی: از تصمیم تا دریافت پول
مسیر هر روش متفاوت است، اما سه مسیر پرتکرار را می توان در چند مرحله خلاصه کرد. در هر سه، نقطه شروع یک طرح توجیهی است که نشان دهد پول کجا خرج می شود و از کجا برمی گردد.
افزایش سرمایه از آورده نقدی (شرکت بورسی):
- پیشنهاد هیئت مدیره و گزارش توجیهی
- اظهارنظر بازرس قانونی (حسابرس)
- دریافت مجوز از سازمان بورس
- تصویب در مجمع عمومی فوق العاده
- مهلت پذیره نویسی حق تقدم (معمولا 60 روز) و سپس فروش حق تقدم های استفاده نشده
- ثبت افزایش سرمایه در اداره ثبت شرکت ها
انتشار صکوک:
- انتخاب مشاور عرضه (شرکت تامین سرمایه) و تعیین نوع اوراق متناسب با نیاز
- تامین رکن ضامن و رکن بازارگردان
- تهیه گزارش توجیهی و اسناد دارایی پایه
- دریافت مجوز سازمان بورس و تشکیل نهاد واسط
- پذیره نویسی عمومی و واریز وجوه به شرکت
تسهیلات بانکی:
- تهیه صورت های مالی حسابرسی شده و طرح توجیهی
- اعتبارسنجی و بررسی سابقه چک برگشتی و بدهی معوق
- تعیین نوع عقد و توثیق (ملک، سپرده، ضمانت نامه یا خود دارایی خریداری شده)
- تصویب در کمیته اعتباری و عقد قرارداد
زمان هر مسیر به آمادگی مدارک و صف بررسی بستگی دارد؛ برای افزایش سرمایه و صکوک معمولا چند ماه را در نظر بگیرید.
تامین مالی در ایران در یک نگاه: سهم بانک، بورس و روش های نوین
اقتصاد ایران بانک محور است. طبق اعلام رئیس کل وقت بانک مرکزی در آذر 1398 (به نقل از کتابچه گروه سرمایه گذاری امید)، حدود 84 درصد تامین مالی از شبکه بانکی انجام می شد و با احتساب سپرده های صندوق های با درآمد ثابت، این سهم از 90 درصد هم بیشتر بود. گزارش های خبری سال های اخیر سهم بازار سرمایه را همچنان زیر 20 درصد برآورد می کنند، هرچند حجم ریالی تامین مالی از بورس هر سال رشد داشته است. آمار دقیق هر سال در گزارش های ماهانه سازمان بورس منتشر می شود.
معنای عملی این اعداد برای شما: رقابت بر سر منابع بانکی شدید است، ابزارهای بازار سرمایه ظرفیت خالی بیشتری دارند و روش های نوین مثل تامین مالی جمعی با اینکه سریع رشد می کنند، هنوز سهم کوچکی از کل دارند.
سوالات متداول
ساده ترین روش تامین مالی در ایران کدام است؟ برای شرکت سودده، استفاده از سود انباشته و مدیریت سرمایه در گردش؛ برای کسب و کار کوچک بدون وثیقه، تامین مالی جمعی. ساده بودن به معنای ارزان بودن نیست.
تامین مالی داخلی و خارجی چه تفاوتی دارند؟ داخلی یعنی از منابع خود شرکت (سود انباشته، فروش دارایی)، خارجی یعنی از بیرون شرکت (بانک، بورس، سرمایه گذار). در برخی متون، خارجی به معنای خارج کشور به کار می رود؛ به زمینه دقت کنید.
هزینه تامین مالی چیست؟ بهایی که برای پول می پردازید: سود تسهیلات یا اوراق در روش بدهی، و سهم سهامدار جدید از سود آینده در روش سرمایه. میانگین وزنی این دو را WACC می نامند.
تامین مالی از طریق بورس چگونه انجام می شود؟ یا با فروش سهم (افزایش سرمایه، عرضه اولیه، صندوق پروژه) یا با انتشار اوراق بدهی (صکوک اجاره، مرابحه، مشارکت، سلف). هر دو به مجوز سازمان بورس نیاز دارند.
فرق فاینانس و ریفاینانس چیست؟ هر دو اعتبار ارزی خارجی هستند؛ فاینانس برای بیش از یک سال و پروژه ها، ریفاینانس برای تا یک سال و واردات کالا.
کدام افزایش سرمایه واقعا پول جدید وارد شرکت می کند؟ فقط از محل آورده نقدی و صرف سهام. سود انباشته و تجدید ارزیابی فقط ارقام ترازنامه را جابه جا می کنند.
تامین مالی مستقیم و غیرمستقیم چیست؟ مستقیم بدون واسطه مالی انجام می شود (انتشار سهام یا اوراق برای مردم)، غیرمستقیم از طریق واسطه ای مثل بانک.
معامله گر بدون سرمایه چطور تامین مالی کند؟ رایج ترین راه، حساب پراپ است که در ازای گذراندن چالش و تقسیم سود، سرمایه شرکت را در اختیار معامله گر می گذارد. جزئیات را در ترید بدون سرمایه اولیه بخوانید.
جمع بندی
تامین مالی در نهایت یک انتخاب بین سه چیز است: استفاده از منابع خود، شریک گرفتن یا بدهکار شدن. ابتدا منابع داخلی را بسنجید، بعد با توجه به پایداری جریان نقدی بین بدهی و سرمایه تصمیم بگیرید و در آخر ابزاری را انتخاب کنید که عمرش با عمر نیازتان همخوانی دارد. برای معامله گران، همین منطق به مقایسه سرمایه شخصی و حساب پراپ ختم می شود. اگر برای تامین سرمایه معاملاتی خود به دنبال شروع هستید، پلن های خرید پراپ را بررسی کنید.
نظرات
هنوز نظری ثبت نشده — اولین نفر باشید.