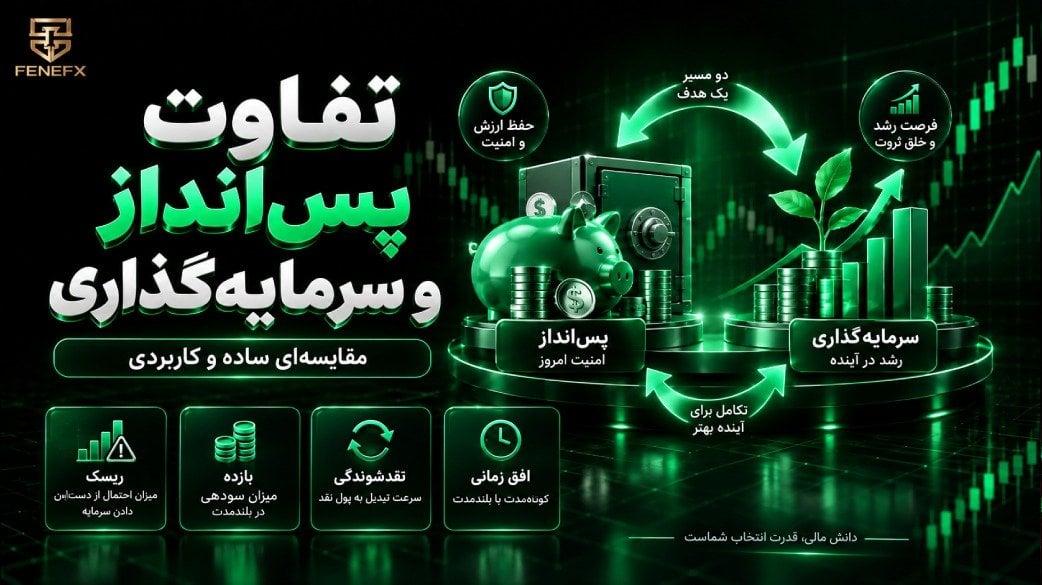
تفاوت پس انداز و سرمایه گذاری
پس انداز یعنی کنار گذاشتن پول در جایی امن و در دسترس، برای نیازهای کوتاه مدت و روزهای مبادا. سرمایه گذاری یعنی خرید دارایی ای که انتظار دارید در بلندمدت ارزشش بیشتر از تورم رشد کند، با پذیرش این احتمال که ارزش آن کم یا زیاد شود.
این دو رقیب هم نیستند. هر کدام کار مشخصی در مدیریت پول انجام می دهند. ابهام اصلی برای کاربر ایرانی جای دیگری است: وقتی تورم سالانه از سود بانکی بسیار بالاتر است، آیا پس انداز هنوز معنا دارد؟ پاسخ «بله، اما فقط برای کارکرد درست خودش» است. در ادامه این پاسخ را با عدد و معیار تصمیم گیری بررسی می کنیم.
تفاوت پس انداز و سرمایه گذاری در یک نگاه
جدول زیر هفت تفاوت اصلی را خلاصه می کند. توضیح هر معیار در بخش های بعدی آمده است.
| معیار | پس انداز | سرمایه گذاری |
| هدف اصلی | حفظ پول و دسترسی سریع | رشد قدرت خرید در بلندمدت |
| نوع ریسک غالب | ریسک تورم (کاهش قدرت خرید) | ریسک نوسان و زیان اصل سرمایه |
| بازده | پایین و معمولا قابل پیش بینی | نامطمئن؛ می تواند مثبت، صفر یا منفی باشد |
| افق زمانی مناسب | کوتاه مدت (تا حدود ۳ سال) | میان مدت و بلندمدت (معمولا ۴ تا ۵ سال و بیشتر) |
| نقدشوندگی | بالا | متغیر؛ از چند روز تا چند ماه |
| دانش و زمان لازم | کم | متوسط تا زیاد |
| نمونه در ایران | حساب جاری، قرض الحسنه، سپرده کوتاه مدت | سهام، صندوق های سرمایه گذاری، طلا، مسکن، کسب و کار |
پس انداز چیست؟
پس انداز بخشی از درآمد است که خرج نمی کنید و در جایی نگه می دارید که هر زمان لازم شد، بدون زیان قابل توجه به آن دسترسی داشته باشید. معیار اصلی پس انداز «امنیت و دسترسی» است، نه بازده.
هدف پس انداز
پس انداز سه کار اصلی انجام می دهد:
- پوشش هزینه های پیش بینی نشده، مانند بیماری، تعمیر خودرو یا بیکاری موقت
- جمع کردن پول برای هدف های نزدیک، مثل پیش پرداخت اجاره یا خرید وسیله ضروری در چند ماه آینده
- ساختن سرمایه اولیه برای سرمایه گذاری در مرحله بعد
اگر پولی برای هیچ کدام از این سه کار کنار گذاشته نشده و قرار است چند سال دست نخورده بماند، دیگر نقش پس انداز ندارد و بهتر است با معیارهای سرمایه گذاری ارزیابی شود.
ابزارهای پس انداز در ایران
در نظام بانکی ایران، ابزارهای اصلی پس انداز از نظر دسترسی و سود این ها هستند:
- حساب جاری و قرض الحسنه پس انداز: دسترسی فوری، بدون سود یا با سود بسیار ناچیز
- سپرده کوتاه مدت عادی: امکان برداشت در هر زمان، با سود روزشمار پایین
- سپرده کوتاه مدت ویژه و سپرده بلندمدت: سود بالاتر، اما برداشت پیش از سررسید سود را کاهش می دهد
طبق بخشنامه بانک مرکزی، اگر سپرده ویژه یا بلندمدت پیش از سررسید برداشت شود، سود آن بر اساس نرخ متناظر با مدت ماندگاری واقعی پول و با کسر یک واحد درصد محاسبه می شود. پس سپرده بلندمدت برای پولی که ممکن است زودتر لازم شود، انتخاب مناسبی نیست.
سپرده بانکی پس انداز است یا سرمایه گذاری؟
در ایران مرز این دو مفهوم در خود نام گذاری بانکی مبهم شده است. بر اساس قانون عملیات بانکی بدون ربا، سپرده های مدت دار به طور رسمی «سپرده سرمایه گذاری» نام دارند. در این ساختار بانک به عنوان وکیل سپرده گذار پول را به کار می گیرد و «سود علی الحساب» می پردازد.
با این حال، از نظر مالی شخصی سپرده بانکی کارکرد پس انداز دارد. دلیلش این است که اصل مبلغ اسمی آن ثابت می ماند، نقدشوندگی نسبتا بالایی دارد و سود آن از پیش اعلام می شود. پس معیار تشخیص، نام حساب نیست. معیار، رفتار پول از نظر ریسک، بازده و دسترسی است.
یک نکته مهم دیگر: سپرده فقط در بانک ها و مؤسسات اعتباری دارای مجوز بانک مرکزی، کارکرد امن پس انداز را دارد. سودهای غیرعادی در مؤسسات بدون مجوز، ریسک از دست رفتن اصل پول را به همراه دارد.
سرمایه گذاری چیست؟
سرمایه گذاری یعنی تبدیل پول به دارایی ای که انتظار می رود در طول زمان ارزش بیشتری ایجاد کند. این ارزش می تواند از رشد قیمت دارایی، سود نقدی، اجاره یا سود کسب و کار به دست آید. هدف اصلی سرمایه گذاری فقط «بیشتر شدن عدد پول» نیست. هدف این است که قدرت خرید پول از تورم عقب نماند و در بلندمدت رشد کند.
بهای این هدف، پذیرش ریسک است. هیچ دارایی سرمایه گذاری بازده تضمین شده ندارد و ارزش آن ممکن است در دوره هایی کاهش یابد.
ابزارهای رایج سرمایه گذاری
ابزارها از نظر ریسک، نقدشوندگی و دانش لازم با هم تفاوت زیادی دارند:
- سهام و صندوق های سهامی: پتانسیل رشد بالا، همراه با نوسان شدید
- صندوق های درآمد ثابت: ریسک کم و بازده نسبتا باثبات، مشروح در بخش «طیف ابزارها»
- طلا و صندوق های طلا: معمولا پوششی در برابر کاهش ارزش پول ملی، اما با نوسان قیمت
- مسکن: سرمایه بالا، نقدشوندگی پایین و هزینه های نقل و انتقال
- کسب و کار: بالاترین سطح مشارکت و دانش لازم
سرمایه گذاری مستقیم و غیرمستقیم
در سرمایه گذاری مستقیم، خودتان دارایی را انتخاب، خرید و مدیریت می کنید؛ مثلا سهام یک شرکت مشخص. این روش به دانش تحلیل، زمان و کنترل احساسات نیاز دارد.
در سرمایه گذاری غیرمستقیم، پول را در اختیار یک نهاد حرفه ای مانند صندوق سرمایه گذاری قرار می دهید. انتخاب و مدیریت دارایی ها با مدیر صندوق است. این روش برای کسی که دانش تخصصی بازار ندارد، معمولا نقطه شروع منطقی تری است. البته بازده صندوق هم تضمین شده نیست و کارمزد مدیریت دارد.
جایگاه ترید و پراپ تریدینگ در این تقسیم بندی
معامله گری کوتاه مدت در بازارهایی مثل فارکس، از جنس سرمایه گذاری بلندمدت نیست. ترید فعالیتی سفته بازانه است که در آن سود و زیان در بازه های کوتاه و اغلب با اهرم رقم می خورد. به همین دلیل ریسک آن از بیشتر ابزارهای سرمایه گذاری بالاتر است و هیچ وقت نباید با پولی انجام شود که نقش پس انداز یا صندوق اضطراری دارد. برای آشنایی دقیق تر با این ریسک ها، مقاله خطرات بازار فارکس را ببینید.
یکی از راه هایی که برخی معامله گران برای جدا نگه داشتن پس انداز شخصی از ریسک ترید انتخاب می کنند، پراپ تریدینگ است. در این مدل، معامله گر با پرداخت هزینه چالش و رعایت قوانین مشخص، با سرمایه شرکت تامین سرمایه معامله می کند. در بیشتر مدل ها، حداکثر زیان مستقیم معامله گر همان هزینه چالش است، اما این هزینه هم در صورت رد شدن در چالش از دست می رود. مقایسه دقیق تر این دو مسیر در مقاله ترید با سرمایه شخصی یا پراپ آمده است.
۷ تفاوت اصلی پس انداز و سرمایه گذاری
۱. هدف
هدف پس انداز این است که پول در زمان نیاز، در دسترس و بدون کاهش اسمی باشد. هدف سرمایه گذاری این است که ارزش واقعی پول در طول زمان رشد کند. این تفاوت در هدف، بقیه تفاوت ها را تعیین می کند.
۲. ریسک
تصور رایج این است که پس انداز ریسک ندارد و سرمایه گذاری ریسک دارد. دقیق تر این است که هر کدام نوع متفاوتی از ریسک دارند:
- ریسک غالب در پس انداز، ریسک تورم است. مبلغ اسمی ثابت می ماند، اما با همان مبلغ کالای کمتری می توان خرید.
- ریسک غالب در سرمایه گذاری، ریسک نوسان است. ارزش دارایی ممکن است در کوتاه مدت یا حتی بلندمدت کاهش یابد.
در اقتصادی با تورم پایین، ریسک تورم ناچیز است. در شرایط فعلی ایران، این ریسک بسیار جدی است و بخش بعدی آن را با عدد نشان می دهد.
۳. بازده اسمی و بازده واقعی
بازده اسمی همان درصدی است که اعلام می شود؛ مثلا سود سپرده یا رشد قیمت سهام. بازده واقعی (Real Return) بازده پس از کسر اثر تورم است و نشان می دهد قدرت خرید شما واقعا چقدر تغییر کرده است.
پس انداز معمولا بازده اسمی پایین اما قابل پیش بینی دارد. بازده اسمی سرمایه گذاری از پیش مشخص نیست. برای مقایسه منصفانه این دو، همیشه باید بازده واقعی را سنجید.
۴. افق زمانی
افق زمانی یعنی چه مدت بعد به این پول نیاز دارید. یک قاعده رایج در منابع مالی شخصی این است:
- پولی که در کمتر از حدود ۳ سال لازم می شود، جای پس انداز است.
- پولی که حداقل ۴ تا ۵ سال لازم نمی شود، می تواند وارد سرمایه گذاری شود.
دلیل این قاعده ساده است. دارایی های پرنوسان ممکن است در یک بازه کوتاه افت کنند. اگر درست در همان زمان به پول نیاز داشته باشید، مجبور می شوید با زیان بفروشید. افق زمانی طولانی تر، فرصت جبران افت ها را بیشتر می کند، اما آن را تضمین نمی کند.
۵. نقدشوندگی
نقدشوندگی یعنی چقدر سریع و با چه هزینه ای می توان دارایی را به پول نقد تبدیل کرد. سپرده کوتاه مدت تقریبا فوری نقد می شود. فروش سهام یا واحد صندوق معمولا یک تا چند روز کاری زمان می برد و فروش ملک ممکن است ماه ها طول بکشد.
در سرمایه گذاری، نقدشوندگی فقط به زمان مربوط نیست. ممکن است در زمان نیاز، قیمت مناسبی برای فروش وجود نداشته باشد.
۶. دانش و زمان لازم
پس انداز به دانش کمی نیاز دارد، اما بدون دانش نیست. انتخاب نوع سپرده، شناخت اثر برداشت پیش از سررسید و تشخیص مؤسسه دارای مجوز، حداقل دانش لازم است.
سرمایه گذاری مستقیم به دانش تحلیل بازار، شناخت ابزار، مدیریت سرمایه و کنترل احساسات نیاز دارد. سرمایه گذاری غیرمستقیم این نیاز را کمتر می کند، اما حذف نمی کند؛ هنوز باید نوع صندوق را درست انتخاب کنید.
۷. محافظت در برابر تورم
پس انداز در شرایطی که نرخ سود از تورم کمتر است، محافظت چندانی در برابر تورم ندارد. سرمایه گذاری در دارایی های واقعی مانند سهام، طلا یا ملک، این پتانسیل را دارد که در بلندمدت از تورم عقب نماند. اما این یک «احتمال» است، نه یک «تضمین»؛ دوره هایی وجود داشته که برخی دارایی ها سال ها بازده واقعی منفی داشته اند.
آیا پس انداز واقعا بی ریسک است؟ اثر تورم با عدد
پاسخ کوتاه: از نظر مبلغ اسمی بله، از نظر قدرت خرید نه. در تورم بالا، پس انداز می تواند در یک سال بخش قابل توجهی از ارزش واقعی خود را از دست بدهد.
فرمول بازده واقعی
رابطه دقیق بازده اسمی و واقعی با معادله فیشر (Fisher Equation) محاسبه می شود:
بازده واقعی = (۱ + بازده اسمی) ÷ (۱ + نرخ تورم) − ۱
بسیاری از افراد بازده واقعی را با تفریق ساده تورم از سود حساب می کنند. این روش در تورم های پایین تقریب قابل قبولی است، اما در تورم های بالای ایران خطای زیادی دارد. برای مثال با سود ۲۲.۵ درصد و تورم ۶۲ درصد، تفریق ساده عدد منفی ۳۹.۵ درصد را نشان می دهد. در حالی که محاسبه دقیق، حدود منفی ۲۴.۴ درصد است.
مثال: ۱۰۰ میلیون تومان در یک سال
این مثال با داده های واقعی منتشر شده ساخته شده است، اما نتیجه آن پیش بینی سال آینده نیست. فرض های مثال:
- نرخ تورم: ۶۲ درصد. مرکز آمار ایران تورم سالانه خرداد ۱۴۰۵ را ۶۲ درصد و تورم نقطه به نقطه را ۸۸.۶ درصد اعلام کرده است. بانک مرکزی همین ارقام را به ترتیب ۵۷.۷ و ۸۳.۱ درصد اعلام کرده است. این دو مرجع روش متفاوتی برای محاسبه دارند و اختلاف اعداد آن ها طبیعی است.
- سود سپرده: ۲۲.۵ درصد، که سقف مصوب سود سپرده های بانکی در سال ۱۴۰۴ اعلام شده است.
- صندوق درآمد ثابت: ۳۵ درصد. بر اساس داده های سامانه فیپیران، بازدهی یک ساله بیشتر صندوق های درآمد ثابت تا ابتدای ۱۴۰۵ بین ۳۲ تا ۳۶ درصد بوده است.
| گزینه | مبلغ اسمی پایان سال | قدرت خرید به پول ابتدای سال | بازده واقعی |
| نگهداری پول نقد | ۱۰۰ میلیون تومان | حدود ۶۱.۷ میلیون تومان | حدود منفی ۳۸.۳٪ |
| سپرده بانکی ۲۲.۵٪ | ۱۲۲.۵ میلیون تومان | حدود ۷۵.۶ میلیون تومان | حدود منفی ۲۴.۴٪ |
| صندوق درآمد ثابت ۳۵٪ | ۱۳۵ میلیون تومان | حدود ۸۳.۳ میلیون تومان | حدود منفی ۱۶.۷٪ |
این جدول دو نتیجه مهم دارد. اول، در این سناریو هیچ کدام از ابزارهای کم ریسک قدرت خرید را حفظ نکرده اند. دوم، تفاوت میان «پول نقد بی استفاده» و «سپرده یا صندوق درآمد ثابت» بسیار زیاد است. پس حتی برای پولی که باید در دسترس بماند، نگهداری آن به صورت نقد یا در حساب بدون سود، گران ترین انتخاب است.
نکته مهم: پیش از تصمیم گیری، آخرین نرخ تورم و سقف مصوب سود سپرده را از سایت رسمی مرکز آمار و بانک مرکزی بررسی کنید. این اعداد در طول سال تغییر می کنند.
پول نقد شما در چند سال نصف می شود؟
قانون ۷۲ (Rule of 72) روش سریعی برای تخمین زمان دو برابر شدن پول با یک نرخ مشخص است: ۷۲ را بر نرخ درصدی تقسیم کنید. برای مثال، سپرده ای با سود ۲۲.۵ درصد، مبلغ اسمی پول را در حدود ۳.۲ سال دو برابر می کند.
همین منطق برای تورم هم کاربرد دارد و نشان می دهد قدرت خرید پول نقد در چه مدتی نصف می شود. اما قانون ۷۲ در نرخ های بالا دقت کافی ندارد. با تورم ۶۲ درصد، این قانون حدود ۱.۲ سال را نشان می دهد، در حالی که محاسبه دقیق حدود ۱.۴ سال است. در هر دو حالت، پیام یکسان است: در چنین تورمی، پول نقد کمتر از یک سال و نیم نیمی از قدرت خریدش را از دست می دهد.
این اثر در جهت مثبت هم وجود دارد. اگر بازده واقعی مثبت باشد و سود دوباره سرمایه گذاری شود، سود مرکب در بلندمدت اثر بزرگی ایجاد می کند.
طیف ابزارها؛ از پس انداز امن تا سرمایه گذاری پرریسک
پس انداز و سرمایه گذاری دو جعبه کاملا جدا نیستند. ابزارهای مالی روی یک طیف قرار دارند که از «بیشترین امنیت و کمترین بازده مورد انتظار» شروع می شود و به «بیشترین نوسان و بیشترین بازده مورد انتظار» می رسد:
- حساب جاری و قرض الحسنه
- سپرده کوتاه مدت و بلندمدت
- صندوق های درآمد ثابت
- صندوق های مختلط
- طلا و صندوق های طلا
- سهام و صندوق های سهامی
- ابزارهای اهرمی و معاملات کوتاه مدت
صندوق درآمد ثابت در مرز این دو مفهوم قرار دارد. بیشتر دارایی آن در اوراق بدهی و سپرده های بانکی سرمایه گذاری می شود. به همین دلیل ریسک کمی دارد و بسیاری از افراد آن را جایگزین سپرده بانکی می دانند. اما سود آن تضمین شده نیست و ارزش واحدهای آن، هرچند کم، ممکن است نوسان داشته باشد.
صندوق های مختلط ترکیبی از سهام و اوراق دارند و ریسک و بازده آن ها بین صندوق درآمد ثابت و صندوق سهامی قرار می گیرد.
هرچه از ابتدای این طیف به سمت انتهای آن حرکت کنید، افق زمانی لازم بلندتر و دانش مورد نیاز بیشتر می شود.
خرید طلا، سکه یا دلار پس انداز است یا سرمایه گذاری؟
از نظر مالی، خرید طلا، سکه یا ارز سرمایه گذاری است، نه پس انداز. دلیلش این است که ارزش ریالی این دارایی ها ثابت نیست و ممکن است در بازه های کوتاه کاهش یابد.
بسیاری از خانوارهای ایرانی طلا و ارز را «پس انداز» می نامند، چون هدفشان حفظ ارزش پول است. این هدف قابل درک است. اما این دارایی ها سه ویژگی دارند که آن ها را از پس انداز واقعی جدا می کند:
- نوسان قیمت: ممکن است در زمان نیاز، قیمت پایین تر از قیمت خرید باشد.
- هزینه خرید و فروش: اختلاف قیمت خرید و فروش، اجرت ساخت طلا و در مورد سکه، حباب قیمتی، بخشی از ارزش را از بین می برد.
- ریسک نگهداری: نگهداری فیزیکی در خانه ریسک سرقت و گم شدن دارد.
نتیجه عملی: طلا و ارز می توانند بخشی از سبد سرمایه گذاری بلندمدت باشند. اما برای صندوق اضطراری یا پولی که چند ماه دیگر لازم می شود، انتخاب مناسبی نیستند.
شباهت ها و رابطه پس انداز و سرمایه گذاری
پس انداز و سرمایه گذاری یک شباهت اساسی دارند: هر دو یعنی چشم پوشی از مصرف امروز برای داشتن پول در آینده. تفاوت آن ها در این است که پول کنار گذاشته شده کجا و با چه هدفی نگهداری شود.
چرا پس انداز پیش نیاز سرمایه گذاری است
رابطه این دو در مالی شخصی معکوس نیست، بلکه پشت سر هم است. بدون پس انداز، سرمایه ای برای سرمایه گذاری وجود ندارد. بدون صندوق اضطراری هم سرمایه گذاری شکننده می شود.
فرض کنید همه پول خود را در سهام گذاشته اید و ناگهان هزینه ای پیش بینی نشده پیش می آید. اگر در همان زمان بازار در افت باشد، مجبور می شوید دارایی را با زیان بفروشید. صندوق اضطراری این ریسک را کم می کند و به سرمایه گذاری فرصت می دهد افق زمانی خود را طی کند.
پس انداز و سرمایه گذاری در اقتصاد کلان
در اقتصاد کلان، «سرمایه گذاری» معنای متفاوتی دارد. منظور از آن، مخارج ایجاد ظرفیت تولید است؛ مثل ساخت کارخانه، خرید ماشین آلات یا هزینه پژوهش و توسعه. خرید سهام یا طلا در این تعریف سرمایه گذاری حساب نمی شود، چون فقط مالکیت یک دارایی موجود را جابه جا می کند.
در این چارچوب، اتحاد پس انداز و سرمایه گذاری (Savings-Investment Identity) می گوید در یک اقتصاد بسته، کل پس انداز با کل سرمایه گذاری برابر است. منطق آن ساده است: پس انداز خانوارها از طریق بانک ها و بازار سرمایه به وام و منابع مالی برای سرمایه گذاری بنگاه ها تبدیل می شود. پس در سطح کلان، این دو نه تنها معکوس نیستند، بلکه طبق تعریف با هم برابرند.
چه زمانی پس انداز کنیم و چه زمانی سرمایه گذاری؟
پاسخ به «کدام بهتر است؟» به وضعیت شما بستگی دارد، نه به نرخ بازده. معیار اصلی تصمیم، زمان نیاز به پول و توان شما برای تحمل افت ارزش است.
سناریوهای مناسب پس انداز
- هنوز صندوق اضطراری ندارید.
- برای هدفی در کمتر از حدود ۳ سال آینده پول جمع می کنید؛ مثل ودیعه مسکن یا شهریه.
- درآمد شما نامنظم است و ممکن است چند ماه بدون درآمد بمانید.
- پول برای هزینه ای قطعی در آینده نزدیک کنار گذاشته شده است.
سناریوهای مناسب سرمایه گذاری
- صندوق اضطراری کافی دارید.
- بدهی با نرخ بهره بالا ندارید.
- پولی دارید که حداقل ۴ تا ۵ سال به آن نیاز نخواهید داشت.
- می توانید افت موقت ارزش دارایی را بدون فروش اجباری تحمل کنید.
صندوق اضطراری چقدر باشد و کجا نگه داریم؟
توصیه رایج در منابع مالی شخصی این است که صندوق اضطراری معادل ۳ تا ۶ ماه هزینه های ضروری زندگی باشد. اگر درآمد شما نامنظم است یا تنها نان آور خانواده هستید، نزدیک به سقف این بازه یا بیشتر منطقی تر است.
در شرایط تورمی ایران، دو نکته به این قاعده اضافه می شود:
- مبلغ صندوق را دوره ای به روز کنید. صندوقی که امروز ۶ ماه هزینه را پوشش می دهد، با تورم بالا ممکن است یک سال بعد فقط ۴ ماه را پوشش دهد.
- محل نگهداری را بر اساس سرعت دسترسی انتخاب کنید. بخشی که ممکن است فورا لازم شود، در سپرده کوتاه مدت باشد. بخشی که چند روز تاخیر در دسترسی را تحمل می کند، می تواند در صندوق درآمد ثابت نگهداری شود تا افت قدرت خرید کمتر شود.
صندوق اضطراری نباید در دارایی های پرنوسان مانند سهام، ارز دیجیتال یا حساب معاملاتی نگهداری شود.
نقشه راه قدم به قدم: از پس انداز تا سرمایه گذاری
ترتیب زیر یک چارچوب عمومی است و جایگزین مشاوره مالی شخصی نیست:
- بودجه ماهانه را مشخص کنید. بدانید هزینه های ضروری ماهانه شما چقدر است. این عدد مبنای صندوق اضطراری است.
- بدهی های پرهزینه را کم کنید. پرداخت بدهی با نرخ بالا، بازده تضمین شده ای معادل همان نرخ دارد.
- صندوق اضطراری بسازید. تا رسیدن به مبلغ هدف، پس انداز اولویت دارد.
- پول هدف های کوتاه مدت را جدا کنید. این پول در ابزارهای کم ریسک و نقدشونده بماند.
- مازاد را سرمایه گذاری کنید. اگر دانش کافی ندارید، از ابزارهای غیرمستقیم و کم ریسک تر شروع کنید.
- سبد را به طور دوره ای بازبینی کنید. با تغییر درآمد، هدف ها یا تورم، سهم هر بخش را اصلاح کنید.
اشتباهات رایج
نگهداری کل دارایی به صورت نقد یا در حساب بدون سود. مثال عددی بالا نشان داد این انتخاب در تورم بالا، بیشترین افت قدرت خرید را دارد.
سرمایه گذاری با پول صندوق اضطراری. این اشتباه می تواند در بدترین زمان، شما را مجبور به فروش دارایی با زیان کند.
استفاده از پس انداز برای ترید پرریسک. معامله با اهرم در بازارهایی مثل فارکس می تواند در مدت کوتاهی بخش بزرگی از سرمایه را از بین ببرد. اگر قصد ورود به معامله گری را دارید، سرمایه ای را به آن اختصاص دهید که از دست رفتنش به زندگی شما آسیب نزند. برخی معامله گران به همین دلیل به جای ریسک کردن پس انداز شخصی، مسیر دریافت حساب پراپ را انتخاب می کنند. در این مسیر هم پیش از خرید چالش، باید قوانین پراپ و سقف های زیان مجاز را دقیق بشناسید.
اعتماد به سود غیرعادی مؤسسات بدون مجوز. سودی که بسیار بالاتر از سقف مصوب بانک مرکزی است، معمولا نشانه ریسک بالاتر است، نه فرصت بهتر.
خرید دارایی پرنوسان برای هدف کوتاه مدت. اگر پول ودیعه مسکن را چند ماه بعد لازم دارید، نوسان طلا یا سهام می تواند برنامه شما را به هم بریزد.
سؤالات متداول
تفاوت اصلی پس انداز و سرمایه گذاری چیست؟
تفاوت اصلی در هدف و نوع ریسک است. پس انداز برای حفظ و دسترسی به پول است و ریسک اصلی آن کاهش قدرت خرید است. سرمایه گذاری برای رشد ارزش واقعی پول است و ریسک اصلی آن نوسان و زیان اصل سرمایه است.
با حقوق کم هم می شود سرمایه گذاری کرد؟
بله. صندوق های سرمایه گذاری امکان شروع با مبالغ کم را فراهم می کنند. اما اولویت با ساختن صندوق اضطراری است. سرمایه گذاری با مبلغ کم وقتی منطقی است که پس انداز اضطراری حداقلی داشته باشید.
سود بانکی بهتر است یا صندوق درآمد ثابت؟
در سال های اخیر بازده صندوق های درآمد ثابت معمولا از سقف سود سپرده بالاتر بوده است. در مقابل، سود سپرده از پیش مشخص است و برداشت از سپرده کوتاه مدت سریع تر انجام می شود. برای پولی که فورا لازم می شود، سپرده کوتاه مدت مناسب تر است. برای پولی که چند روز تاخیر در دسترسی را تحمل می کند، صندوق درآمد ثابت می تواند گزینه بهتری باشد.
چند درصد درآمد را پس انداز کنیم؟
عدد ثابت و درستی برای همه وجود ندارد. این عدد به درآمد، هزینه های ضروری و تعهدات شما بستگی دارد. نقطه شروع منطقی این است که تا رسیدن به صندوق اضطراری، بیشترین سهم ممکن از مازاد درآمد را پس انداز کنید و پس از آن، بخشی را به سرمایه گذاری اختصاص دهید.
آیا خرید خانه سرمایه گذاری است؟
خرید خانه برای سکونت بیشتر یک نیاز مصرفی است که ممکن است ارزش آن هم رشد کند. خرید ملک برای اجاره یا فروش در آینده، سرمایه گذاری محسوب می شود. این نوع سرمایه گذاری سرمایه زیادی لازم دارد، نقدشوندگی آن پایین است و هزینه های نقل و انتقال و نگهداری دارد.
جمع بندی
پس انداز و سرمایه گذاری دو ابزار مکمل اند، نه دو گزینه رقیب. پس انداز پولی را پوشش می دهد که ممکن است به زودی لازم شود. سرمایه گذاری برای پولی است که سال ها به آن نیاز ندارید و می توانید نوسان آن را تحمل کنید.
در تورم بالای ایران، معیار درست مقایسه بازده واقعی است، نه سود اعلام شده. این معیار نشان می دهد نگهداری پول نقد گران ترین انتخاب است. همچنین نشان می دهد صندوق اضطراری باید در ابزاری امن و نقدشونده باشد و بقیه سرمایه با توجه به افق زمانی و تحمل ریسک شما مدیریت شود.
منابع
- مرکز آمار ایران – گزارش های ماهانه نرخ تورم
- بانک مرکزی جمهوری اسلامی ایران – بخشنامه های نرخ سود سپرده و گزارش تورم
- همشهری آنلاین – سقف نرخ سود سپرده های بانکی در سال ۱۴۰۴
- نبض بورس – بازدهی یک ساله صندوق های درآمد ثابت بر اساس داده های فیپیران
- INOMICS – Savings-Investment Identity
- Bankrate – Saving vs. investing
نظرات
هنوز نظری ثبت نشده — اولین نفر باشید.