تحلیل بین بازاری چیست؟
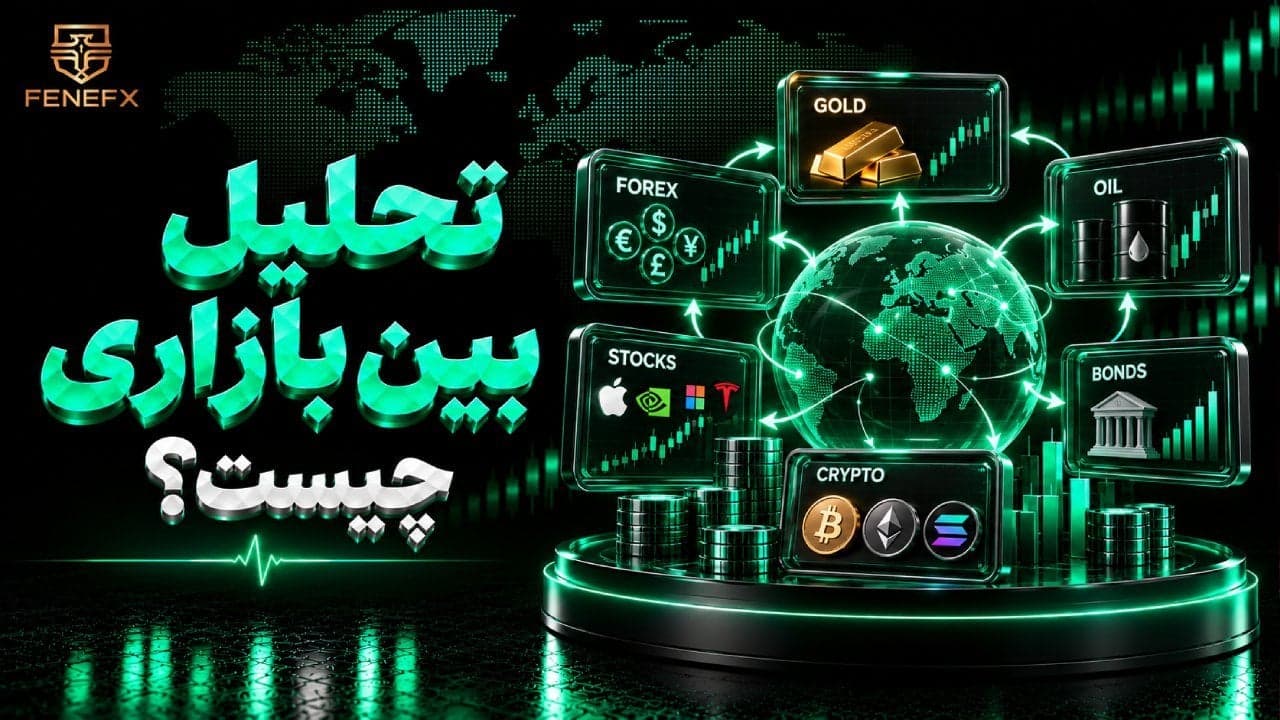
پاسخ کوتاه: تحلیل بین بازاری (Intermarket Analysis) یعنی بررسی هم زمان چهار بازار سهام، اوراق قرضه، کالا و ارز برای فهمیدن این که سرمایه به کدام سمت در حرکت است و نمودار شما در چه زمینه ای قرار دارد. پایه این روش چند رابطه تکرارشونده است؛ مثلا دلار قوی معمولا با کالاهای ضعیف همراه می شود و رشد بازده اوراق آمریکا اغلب دلار را تقویت می کند. این روابط گرایش هستند، نه قانون، و در رژیم های تورمی یا بحران ها می توانند ضعیف یا حتی برعکس شوند.
بیشتر معامله گران فارکس اولین بار وقتی با این مفهوم روبه رو می شوند که یک ستاپ تمیز روی جفت ارز شکست می خورد و دلیلش بیرون از آن نمودار بوده است: بازده اوراق در جهت مخالف حرکت کرده، یا نفت یک حرکت بزرگ داشته است. این مقاله توضیح می دهد این روابط چیستند، چه زمانی قابل اعتمادند، اول کدام بازار می چرخد و چطور می توان با یک روال هفتگی کوتاه از آن ها در معاملات، از جمله در چالش های پراپ، استفاده کرد.
تحلیل بین بازاری به زبان ساده
تحلیل بین بازاری می گوید هیچ بازاری در خلا حرکت نمی کند. قیمت یک جفت ارز، یک شاخص سهام یا طلا نتیجه تصمیم سرمایه گذارانی است که هم زمان بین چند طبقه دارایی انتخاب می کنند. اگر بتوانید جهت این انتخاب ها را ببینید، می فهمید نمودار شما باد موافق دارد یا مخالف.
چرا هیچ بازاری در خلا حرکت نمی کند؟
سرمایه جهانی محدود است و دائم جابه جا می شود. وقتی بازده اوراق آمریکا بالا می رود، نگهداری دلار جذاب تر می شود، پول به سمت دلار می رود و کالاهایی که با دلار قیمت گذاری می شوند زیر فشار قرار می گیرند. وقتی ترس بر بازار حاکم می شود، سرمایه از سهام و ارزهای پرریسک خارج و به ین، فرانک و اوراق دولتی وارد می شود. هر حرکت بزرگ در یک بازار، ردپایی در بازارهای دیگر می گذارد و تحلیل بین بازاری دنبال همین ردپاست.
برای معامله گر فارکس، نتیجه عملی ساده است: جفت ارزی که معامله می کنید، تنها یک تکه از یک سیستم بزرگ تر است و زمینه این سیستم می تواند احتمال موفقیت ستاپ شما را بالا یا پایین ببرد.
تفاوت تحلیل بین بازاری با تحلیل تکنیکال و فاندامنتال
این سه روش رقیب هم نیستند؛ در سه ارتفاع متفاوت کار می کنند. جدول زیر تفاوت آن ها را خلاصه می کند.
| روش | سوال اصلی | داده ورودی | افق زمانی رایج |
| تحلیل تکنیکال | کجا وارد و خارج شوم؟ | قیمت و حجم همان نماد | دقیقه ای تا هفتگی |
| تحلیل فاندامنتال | چرا این دارایی باید گران یا ارزان شود؟ | داده های اقتصادی، نرخ بهره، سیاست بانک مرکزی | هفتگی تا سالانه |
| تحلیل بین بازاری | سرمایه الان به کدام سمت می رود و زمینه نمودار من چیست؟ | رابطه هم زمان چهار طبقه دارایی | روزانه تا ماهانه |
تحلیل فاندامنتال علت را می دهد و تحلیل بین بازاری نشان می دهد سرمایه واقعا به کدام سمت رفته است. تحلیل تکنیکال هم در نهایت ماشه ورود را می کشد. جان مورفی، که این چارچوب را منظم کرد، آن را بعد جدیدی از تحلیل تکنیکال می داند، چون ابزار اصلی اش نمودار است نه ترازنامه.
برای کسی که با سرمایه پراپ کار می کند این تفکیک اهمیت بیشتری دارد؛ چون محدودیت دراودان اجازه نمی دهد چند ستاپ درست را در زمینه اشتباه از دست بدهد. فیلتر کردن ستاپ ها با زمینه بین بازاری یکی از راه هایی است که می تواند تعداد معاملات کم کیفیت را در طول چالش کاهش دهد.
چه کسی تحلیل بین بازاری را ساخت؟
جان جی. مورفی (John J. Murphy)، تحلیلگر تکنیکال آمریکایی، این چارچوب را در کتاب «Intermarket Technical Analysis» در سال 1991 منظم کرد. نقطه شروع او سقوط اکتبر 1987 بود: پیش از ریزش سهام، بازار اوراق افت کرده و کالاها بالا رفته بودند؛ یعنی دو بازار دیگر از هفته ها قبل هشدار داده بودند.
مورفی در سال 2004 نسخه بازنگری شده ای با عنوان «Intermarket Analysis: Profiting from Global Market Relationships» و در سال 2012 نسخه نمودارمحور «Trading with Intermarket Analysis» را منتشر کرد. در بسیاری از منابع، سال 2004 به عنوان تاریخ معرفی این روش ذکر می شود که دقیق نیست؛ آن سال تاریخ نسخه دوم است. ترجمه فارسی کتاب اول با عنوان «تحلیل بین بازارها» (ترجمه محمد مساح، نشر چالش) در دسترس است.
خود مورفی تاکید می کند که اجزای این چارچوب قدیمی تر از اوست؛ تحلیلگران چرخه مانند مارتین پرینگ (Martin Pring) پیش از او توالی چرخش اوراق، سهام و کالا در چرخه کسب وکار را توصیف کرده بودند. سهم مورفی بیشتر یکپارچه سازی این روابط در یک چارچوب نموداری بود.
چهار بازار اصلی و نقش هر کدام
هر تحلیل بین بازاری روی چهار طبقه دارایی ساخته می شود. برای هر کدام یک نماینده پرکاربرد وجود دارد که در عمل رصد می شود.
اوراق قرضه؛ مرجع قیمت پول
بازده اوراق دولتی، به ویژه اوراق خزانه ده ساله آمریکا، قیمت پول در آینده است. تغییر انتظارات از نرخ بهره اول در این بازار دیده می شود و بعد به دلار، طلا و سهام می رسد. به همین دلیل در بیشتر روال های بین بازاری، نقطه شروع نمودار بازده ده ساله است. اگر بدانید فدرال رزرو چرا نرخ بهره را کم یا زیاد می کند، خواندن این نمودار ساده تر می شود.
ارز؛ مسیر جابه جایی سرمایه
سرمایه به دنبال بازده بالاتر از یک کشور به کشور دیگر می رود و ارز مسیر این جابه جایی است. اختلاف بازده اوراق دو کشور یکی از قوی ترین محرک های جفت ارز آن دو کشور است. شاخص دلار (DXY) زمینه مشترک تقریبا همه جفت ارزهای ماژور را نشان می دهد.
کالا؛ دماسنج تورم و رشد
قیمت کامودیتی ها هم به دلار وابسته است و هم به چرخه رشد اقتصاد جهانی. سه نماینده رایج این طبقه طلا (برای فضای ریسک و تورم)، نفت (برای انرژی و ارزهای صادرکننده) و مس (برای تقاضای صنعتی) هستند. شاخص های کالایی مثل CRB هم تصویر کلی طبقه را می دهند.
سهام؛ دماسنج ریسک پذیری
شاخص های سهام به رشد اقتصادی و نرخ تنزیل آینده حساس اند و بهترین معیار ساده برای اشتهای ریسک جهانی هستند. S&P 500، داوجونز و نزدک برای آمریکا، و نیکی، DAX و FTSE برای ژاپن، آلمان و بریتانیا رصد می شوند.
روابط کلاسیک بین بازاری و این که چه زمانی برعکس می شوند
مورفی چهار رابطه را ستون فقرات این چارچوب می داند. سه مورد از آن ها در بیشتر دوره ها پایدار بوده اند و یکی، رابطه سهام و اوراق، بسته به رژیم اقتصادی تغییر علامت می دهد. همین مورد چهارم منبع بیشتر سردرگمی ها درباره تحلیل بین بازاری است.
کالا و اوراق قرضه: رابطه معکوس
رشد قیمت کالاها نشانه فشار تورمی است. تورم ارزش کوپن ثابت اوراق را می خورد، قیمت اوراق پایین می آید و بازده بالا می رود. به زبان ساده: کالاها و بازده اوراق هم جهت و کالاها و قیمت اوراق مخالف جهت حرکت می کنند. مورفی این رابطه را پایه زنجیره می داند، چون جهت نرخ بهره خودش تحت تاثیر جهت کالاهاست.
دلار و کالا: رابطه معکوس
چون بیشتر کالاها با دلار قیمت گذاری می شوند، دلار قوی مثل مالیاتی روی خریداران غیرآمریکایی عمل می کند و تقاضا را کم می کند. دلار قوی معمولا با طلا و کالاهای ضعیف همراه است و برعکس. این رابطه در طول دهه ها نسبتا پایدار بوده، اما در گریز از ریسک شدید، مثل مارس 2020، طلا و دلار می توانند هم زمان به عنوان پناهگاه بالا بروند. اگر می خواهید بدانید چرا طلا در دوره های تورمی رفتار متفاوتی دارد، رابطه تورم و قیمت طلا را بخوانید.
سهام و کالا: هم جهت در رژیم ضدتورمی
در دوره ای که ترس اصلی اقتصاد رکود و کاهش قیمت هاست (مورفی آغاز این رژیم را حدود 1998 و بحران آسیا می داند)، رشد کالاها نشانه بازگشت تقاضا و خبر خوبی برای سهام است؛ پس سهام و کالا با هم بالا و پایین می روند. در رژیم تورمی، همین رشد کالاها به معنی فشار هزینه و نرخ بهره بالاتر است و برای سهام منفی تلقی می شود.
سهام و اوراق قرضه: رابطه ای که با رژیم تغییر علامت می دهد
این رابطه در منابع مختلف به شکل متناقض توصیف می شود و دلیلش این است که واقعا در دوره های مختلف متفاوت بوده است.
در چارچوب مورفی، در رژیم تورمی (دهه های 1970 تا 1990) قیمت اوراق و سهام هم جهت حرکت می کردند و اوراق معمولا جلوتر بود؛ کاهش نرخ بهره اول اوراق را بالا می برد و چند ماه بعد سهام دنبال می کرد. در رژیم ضدتورمی پس از 1998، رابطه معکوس شد: پول از اوراق به سهام و برعکس می رفت، و در روزهای ترس، اوراق بالا و سهام پایین می رفت. همین رفتار معکوس باعث شد اوراق برای دو دهه پوشش طبیعی پرتفوی سهام باشد.
سال 2022 نشان داد این رابطه باز هم می تواند برگردد: با جهش تورم و افزایش سریع نرخ بهره، سهام و اوراق هم زمان ریختند و همبستگی آن ها مثبت شد. نتیجه عملی این است که پیش از تکیه بر رابطه سهام و اوراق، باید بدانید در کدام رژیم هستید: وقتی تورم محرک اصلی است، این دو هم جهت می شوند؛ وقتی رشد و ریسک محرک اصلی است، معکوس می شوند.
ارزهای کالایی و ارزهای پناهگاه
چند رابطه ارزی هم از همین منطق بیرون می آید. دلار کانادا با نفت و دلار استرالیا با مس و سنگ آهن گره خورده است، چون درآمد صادراتی این کشورها مستقیم به ارزشان می رسد. دلار نیوزلند هم در همین گروه قرار می گیرد. در مقابل، ین ژاپن و فرانک سوئیس در روزهای ترس تقویت می شوند، چون سرمایه به سمت آن ها فرار می کند. برای سنجش عددی این روابط بین خود جفت ارزها، همبستگی جفت ارزها را ببینید.
جدول زیر روابط کلاسیک را با رژیمی که در آن برقرارند جمع بندی می کند.
| رابطه | جهت معمول | در چه شرایطی قابل اعتمادتر است | استثنای مهم |
| کالا و قیمت اوراق | معکوس | تقریبا همه رژیم ها | شوک های کوتاه مدت نقدینگی |
| دلار و کالا | معکوس | تقریبا همه رژیم ها | گریز از ریسک شدید؛ طلا و دلار با هم بالا می روند |
| سهام و کالا | هم جهت | رژیم ضدتورمی (پس از 1998) | رژیم تورمی؛ رشد کالا برای سهام منفی می شود |
| سهام و اوراق | وابسته به رژیم | تورمی: هم جهت / ضدتورمی: معکوس | 2022: هر دو هم زمان نزولی |
| بازده اوراق آمریکا و دلار | هم جهت | وقتی اختلاف بازده با اروپا و ژاپن باز می شود | کاهش بازده به دلیل ترس جهانی که دلار را تقویت می کند |
| نفت و دلار کانادا | هم جهت | روندهای چندماهه نفت | اختلاف نرخ بهره کانادا و آمریکا می تواند غالب شود |
چرخه کسب وکار؛ اول کدام بازار می چرخد؟
توالی کلاسیک این است: اوراق قرضه اول می چرخد، سهام دوم و کالاها آخر؛ هم در مسیر صعود و هم در مسیر نزول. دلیلش ترتیب واکنش به نرخ بهره است. وقتی اقتصاد سرد می شود و بانک مرکزی نرخ را پایین می آورد، اول قیمت اوراق بالا می رود. سهام با پیش بینی پایان رکود بعد از آن کف می زند. کالاها آخر از همه، وقتی تقاضای واقعی صنعتی برمی گردد، صعود را شروع می کنند.
شش مرحله چرخه و دارایی برتر هر مرحله
مارتین پرینگ این توالی را به شش مرحله تقسیم می کند که هر کدام محیط سرمایه گذاری متفاوتی دارد.
| مرحله | وضعیت اقتصاد | چه اتفاقی می افتد | طبقه دارایی در وضعیت بهتر |
| 1 | اوج رکود | اوراق کف می زند؛ سهام و کالا هنوز نزولی | اوراق |
| 2 | پایان رکود | سهام کف می زند؛ اوراق صعودی؛ کالا نزولی | اوراق و سهام |
| 3 | شروع بهبود | کالا کف می زند؛ هر سه صعودی | هر سه |
| 4 | رونق | اوراق سقف می زند و با ترس تورم نزولی می شود؛ سهام و کالا صعودی | سهام و کالا |
| 5 | اواخر رونق | سهام سقف می زند؛ فقط کالا صعودی | کالا |
| 6 | آغاز رکود | کالا سقف می زند؛ هر سه نزولی | نقد |
کاربرد این جدول برای معامله گر فارکس این است که جهت کلی ارزهای کالایی، ارزهای پناهگاه و دلار را در هر مرحله حدس بزند؛ مثلا در مراحل 3 و 4 که کالاها صعودی اند، زمینه برای دلار استرالیا و کانادا مساعدتر است.
چرا چرخه همیشه مرتب پیش نمی رود؟
این توالی یک مدل ایده آل است و واقعیت اغلب از آن منحرف می شود. پرینگ گزارش می دهد از 13 مورد مرحله 6 که از اواسط دهه 1950 شناسایی کرده، 6 مورد مستقیم به مرحله 1 رفته اند؛ یعنی تقریبا نیمی از چرخه ها مراحل میانی را رد کرده اند. مداخله بانک های مرکزی، شوک های عرضه و بحران های سیاسی می توانند ترتیب را به هم بزنند. به همین دلیل این مدل برای تعیین زمینه مفید است، نه برای زمان بندی ورود.
نسبت های بین بازاری؛ نشانگر مرحله چرخه
به جای نگاه کردن به هر بازار جداگانه، می توان نسبت دو بازار را روی یک نمودار رسم کرد. سه نسبت پرکاربرد:
- مس به طلا: مس نماینده رشد و طلا نماینده ترس است. صعود این نسبت یعنی بازار به رشد خوش بین است و معمولا با بازده اوراق هم حرکت می کند. افت آن اغلب پیش از کاهش بازده دیده می شود.
- سهام به اوراق: صعود یعنی اشتهای ریسک و خروج پول از پناهگاه؛ نزول یعنی حالت دفاعی.
- نفت به طلا: صعود یعنی تقاضای انرژی بر ترس غالب است؛ افت شدید آن در رکودها دیده می شود.
این نسبت ها در تریدینگ ویو با تایپ نماد به شکل HG1!/GC1! یا SPX/TLT قابل رسم هستند.
ریسک پذیری و ریسک گریزی؛ ساده ترین خوانش روزانه
در روزهای پرتنش، همه روابط بالا زیر یک منطق ساده تر جمع می شوند: بازار یا ریسک می خواهد یا امنیت. این دو حالت را Risk-on و Risk-off می نامند و برای معامله گر کوتاه مدت کاربردی ترین خروجی تحلیل بین بازاری هستند.
در حالت ریسک پذیری، سهام و کالاها بالا می روند، دلار استرالیا و نیوزلند تقویت می شوند و ین، فرانک و طلا کم طرفدار می مانند. جفت ارزهایی مثل AUDUSD، NZDUSD و EURJPY در این فضا تمایل به صعود دارند. در حالت ریسک گریزی همه چیز برعکس می شود: سهام و کالاها پایین، هجوم به ین و فرانک و اوراق دولتی، و افت ارزهای وابسته به رشد.
برای تشخیص حالت روز، سه دماسنج کافی است: جهت شاخص های اصلی سهام، جهت بازده اوراق ده ساله و رفتار USDJPY یا AUDJPY. شاخص VIX هم معیار مستقیمی از ترس بازار سهام آمریکاست؛ VIX بالا معمولا با فرار به ارزهای پناهگاه همراه است. وقتی هر سه دماسنج یک حرف می زنند، جهت کم ریسک تر برای جفت ارزهای حساس به ریسک مشخص است. وقتی نمی خوانند، خودش هشداری برای کاهش حجم است. برای درک بهتر این فضا، تحلیل سنتیمنت بازار مکمل خوبی است.
واگرایی بین بازاری؛ سیگنال هشدار، نه ماشه ورود
پرکاربردترین سیگنال عملی این چارچوب جایی است که دو بازار همبسته از هم جدا می شوند. نمونه کلاسیک: اختلاف بازده اوراق دو کشور چند هفته به نفع یک ارز بالا رفته، اما جفت ارز همراهی نکرده است. چنین شکافی معمولا دوام نمی آورد؛ یا جفت ارز خودش را می رساند یا بازار اوراق برمی گردد.
دو قاعده این سیگنال را قابل استفاده می کند. اول، واگرایی زمان بندی نمی دهد؛ فقط می گوید فنر جمع شده و شکاف می تواند هفته ها بازتر هم بشود. دوم، ورود همچنان به تایید قیمتی روی نمودار خود جفت ارز نیاز دارد. تحلیل بین بازاری زمینه را می دهد و قیمت ماشه را می کشد.
نکته ای که اغلب نادیده گرفته می شود، تاخیر زمانی (Lag) روابط است. اثر بازده اوراق روی دلار معمولا سریع است، اما اثر دلار روی کالاها و اثر کالاها روی سهام می تواند هفته ها طول بکشد. همبستگی هم زمان بالا به معنی رابطه علت و معلولی فوری نیست و معامله کردن روی یک واگرایی بدون در نظر گرفتن این تاخیر، یکی از دلایل رایج ورود زودهنگام است.
چطور همبستگی را بسنجیم؟ ابزارها و اعداد
هیچ رابطه ای را نباید از حافظه قبول کرد؛ باید آن را روی داده فعلی سنجید. ابزار اصلی این کار ضریب همبستگی است که از 1- (کاملا معکوس) تا 1+ (کاملا هم جهت) تغییر می کند و عدد نزدیک صفر یعنی رابطه قابل تشخیصی وجود ندارد.
ضریب همبستگی و آستانه معنی داری
همبستگی کامل بین دو بازار برای مدت طولانی به ندرت رخ می دهد. یک قاعده سرانگشتی رایج بین تحلیلگران این است که همبستگی بالاتر از 0.7+ یا پایین تر از 0.7- در یک دوره معقول، به اندازه ای قوی است که در تحلیل به آن تکیه شود. همبستگی بین 0.3 تا 0.7 ضعیف تا متوسط است و همبستگی ای که مدام بین مثبت و منفی جابه جا می شود، عملا برای معامله قابل استفاده نیست.
همبستگی غلتان؛ چرا دوره مهم است
همبستگی در یک عدد ثابت خلاصه نمی شود؛ به دوره محاسبه بستگی دارد. همبستگی غلتان (Rolling Correlation) این عدد را برای یک پنجره متحرک، مثلا 60 یا 120 روز، محاسبه می کند و به شکل یک خط روی نمودار نشان می دهد. اگر خطی که سال ها زیر صفر بوده به بالای صفر رفت، یعنی رابطه ای که به آن تکیه می کردید عوض شده و باید وزن کمتری به آن بدهید. معامله گران حرفه ای روابط را به جای قبول کردن علامت های کتابی، دائم با همین روش بازسنجی می کنند.
راه اندازی در تریدینگ ویو
در تریدینگ ویو اندیکاتور Correlation Coefficient همین کار را انجام می دهد. نمودار نماد اول را باز کنید، اندیکاتور را اضافه کنید، در تنظیمات نماد دوم (مثلا DXY برای طلا یا USOIL برای USDCAD) و طول دوره را وارد کنید. خط حاصل بین 1- و 1+ نوسان می کند و تغییر رژیم رابطه را نشان می دهد.
نمودار عملکرد مقایسه ای
روش ساده تر برای دیدن تصویر کلی، رسم چهار دارایی روی یک نمودار با مبنای درصد تغییر است؛ مثلا S&P 500، شاخص دلار، طلا و بازده ده ساله از یک تاریخ مشخص. این نمودار نشان می دهد در چند ماه اخیر کدام دارایی ها با هم حرکت کرده اند و کدام یک از بقیه جدا شده است. گزینه Compare در تریدینگ ویو و ابزار PerfChart در StockCharts این امکان را دارند.
تحلیل بین بازاری در بازارهای ایران
منطق جریان سرمایه در بازارهای ایران هم برقرار است، اما بازیگران آن متفاوت اند. سرمایه گذار ایرانی به جای اوراق خزانه آمریکا، دلار آزاد، سکه، مسکن و شاخص کل بورس تهران را رصد می کند و نفت نقشی مشابه یک بازار پیشرو دارد، چون درآمد اصلی دولت از آن تامین می شود.
نگاشت چهار بازار جهانی به معادل ایرانی
| طبقه دارایی جهانی | معادل رایج در ایران | چه چیزی را نشان می دهد |
| اوراق قرضه دولتی | اوراق خزانه اسلامی (اخزا) و نرخ سود بانکی | قیمت پول و هزینه فرصت ماندن در سهام |
| ارز | دلار آزاد | انتظارات تورمی و ارزش ریال |
| کالا | سکه طلا، طلای آب شده، نفت | پناهگاه تورمی و درآمد ملی |
| سهام | شاخص کل بورس تهران | اشتهای ریسک داخلی |
رابطه دلار و شاخص کل؛ هم جهت اما با تاخیر
برخلاف بازارهای توسعه یافته که دلار قوی معمولا برای سهام خبر خوبی نیست، در ایران رشد دلار آزاد معمولا با رشد شاخص کل همراه می شود. دلیلش ساختار بورس تهران است: بخش بزرگی از ارزش بازار را شرکت های صادرات محور (پتروشیمی، فلزات، معدن) تشکیل می دهند که درآمد دلاری دارند. بررسی داده های دهه 90 نشان می دهد این همبستگی مثبت است، اما فوری و خطی نیست و اغلب با چند ماه تاخیر ظاهر می شود.
پژوهش های دانشگاهی درباره بازار ایران یک نکته دیگر را هم تایید می کنند که با تجربه جهانی هم خوانی دارد: همبستگی بین دلار، سکه و بورس در دوره های آشفتگی به طور چشمگیری نسبت به دوره های آرام افزایش می یابد. یعنی درست در زمان بحران، تنوع بخشی بین این سه بازار کمترین اثر محافظتی را دارد.
سکه، طلای جهانی و دلار آزاد
قیمت سکه حاصل ضرب دو محرک است: اونس جهانی طلا و نرخ دلار آزاد. به همین دلیل سکه می تواند در روزی که طلای جهانی نزولی است بالا برود، فقط به این دلیل که دلار داخلی جهش کرده است. تحلیل بین بازاری سکه یعنی جدا کردن این دو اثر از هم و فهمیدن کدام یک محرک روز بوده است.
محدودیت های کاربرد در ایران
چند عامل باعث می شود این روابط در ایران نویز بیشتری داشته باشند: نرخ ارز چندگانه و مداخله در بازار ارز، عمق کم بازار بدهی که نقش اوراق را به عنوان نشانگر پیشرو کم رنگ می کند، و شوک های سیاسی که می توانند همه روابط را هم زمان و بدون تاخیر جابه جا کنند. در چنین شرایطی، پنجره محاسبه همبستگی باید کوتاه تر و بازسنجی آن مکررتر باشد. برای مقایسه ساختاری این دو فضا، تفاوت فارکس با بازار بورس را ببینید.
کاربرد در مدیریت ریسک پرتفوی؛ تنوع بخشی کاذب
تحلیل بین بازاری فقط برای پیش بینی نیست؛ یکی از کاربردهای مهم آن جلوگیری از پرتفویی است که به ظاهر متنوع و در واقع یک شرط بزرگ است.
سناریوی نمونه: معامله گری پنج پوزیشن باز دارد؛ خرید EURUSD، خرید GBPUSD، فروش USDJPY، خرید طلا و فروش داوجونز. او فکر می کند روی پنج دارایی مختلف پخش شده است. اما هر پنج پوزیشن در یک حالت سود می دهند: ضعف دلار و فضای ریسک گریزی. اگر یک داده قوی اقتصادی دلار را تقویت کند، هر پنج معامله هم زمان وارد زیان می شوند. این معامله گر در واقع پنج برابر حجم مجاز روی یک ایده معامله کرده است.
راه تشخیص این وضعیت، ساختن یک ماتریس همبستگی ساده بین نمادهای پرتفوی است. اگر همبستگی بین پوزیشن های هم جهت بالاتر از 0.7 باشد، ریسک واقعی شما از مجموع ریسک های تک تک معاملات بیشتر است. در حساب های پراپ که دراودان روزانه محدود است، همین تنوع بخشی کاذب یکی از علل رایج نقض قوانین در یک روز خبری است. مدیریت ریسک در پراپ باید حجم را بر اساس ریسک کل پرتفوی، نه هر معامله جداگانه، تعیین کند.
کسی که می خواهد با سرمایه پراپ کار کند، از همان ابتدا باید این نگاه پرتفویی را در پلن خود داشته باشد؛ چون قوانین دراودان بر اساس مجموع اکوئیتی حساب محاسبه می شوند، نه هر پوزیشن.
روال هفتگی 15 دقیقه ای تحلیل بین بازاری
این چارچوب به پایش لحظه ای نیاز ندارد. یک ربع در آخر هفته روی نمودارهای هفتگی و روزانه کافی است تا زمینه هفته بعد مشخص شود.
- بازده اوراق ده ساله آمریکا. جهت هفتگی و اختلاف آن با بازده آلمان و ژاپن را یادداشت کنید. این نقطه شروع زنجیره است.
- شاخص دلار. روند هفتگی DXY زمینه مشترک تقریبا همه جفت ارزهاست.
- سه کالای کلیدی. نفت برای دلار کانادا، مس برای دلار استرالیا و طلا برای فضای کلی ریسک و تورم.
- شاخص های سهام. جهت S&P 500 و یک شاخص اروپایی یا آسیایی، حالت ریسک پذیری یا ریسک گریزی هفته را مشخص می کند.
- ناهماهنگی ها. جایی که یک بازار با بقیه نمی خواند، سوال هفته شماست. اگر بازده بالا رفته ولی دلار همراهی نکرده، یا نفت صعودی است ولی CAD تقویت نشده، آن جا را علامت بزنید.
- فهرست کوتاه. سه تا پنج جفت ارزی که زمینه بین بازاری پشتشان است را بنویسید و در طول هفته فقط روی همین فهرست دنبال ستاپ تکنیکال بگردید.
خروجی این ربع ساعت را در ژورنال معاملاتی ثبت کنید تا بعد از چند ماه بتوانید کیفیت خوانش خود را بسنجید. این روال با تحلیل مولتی تایم فریم ترکیب می شود: زمینه از نمودار هفتگی می آید و ورود از نمودار پایین تر. اگر در چالش پراپ هستید، این فهرست کوتاه می تواند بخشی از پلن ترید چالش شما باشد.
مثال های تاریخی که چارچوب را نشان می دهند
چهار دوره زیر نشان می دهند روابط بین بازاری چه زمانی کار کرده اند و چه زمانی به شکل غیرمنتظره رفتار کرده اند. هدف این جدول اثبات پیش بینی پذیری نیست؛ نشان دادن این است که خواندن هم زمان چهار بازار چه تصویری می دهد.
| دوره | اوراق | سهام | کالا / طلا | دلار | درس بین بازاری |
| 1987 | نزولی از ماه ها قبل | سقوط اکتبر | صعودی | ضعیف | افت اوراق و رشد کالا پیش از ریزش سهام هشدار داده بود |
| 2008 | صعودی (پناهگاه) | سقوط | طلا صعودی، نفت سقوط | تقویت | ریسک گریزی کلاسیک؛ ین و دلار هم زمان تقویت شدند |
| مارس 2020 | صعودی | سقوط سریع | طلا پس از افت کوتاه صعودی | جهش شدید | طلا و دلار با هم بالا رفتند؛ رابطه معکوس موقتا کنار رفت |
| 2022 | نزولی | نزولی | نفت و کالا صعودی | قوی | سهام و اوراق هم زمان ریختند؛ بازگشت به رفتار رژیم تورمی |
محدودیت ها و اشتباهات رایج
تحلیل بین بازاری ابزار زمینه است و وقتی به جای خودش استفاده نشود، به جای کمک، به ورودهای زودهنگام و اعتماد بی جا منجر می شود. این اشتباه ها بیشتر از همه تکرار می شوند:
- قانون پنداشتن روابط. همبستگی ها دوره ای اند. رابطه ای که ده سال برقرار بوده می تواند یک سال قطع شود.
- نادیده گرفتن رژیم. بدون تشخیص تورمی یا ضدتورمی بودن محیط، رابطه سهام و اوراق به اشتباه خوانده می شود.
- معامله فقط با زمینه. زمینه کلان بدون ستاپ قیمتی، ورود زودهنگام می سازد. واگرایی ها می توانند ماه ها کش بیایند.
- نادیده گرفتن تاخیر زمانی. اثر یک بازار روی بازار دیگر فوری نیست و همبستگی به معنی علیت نیست.
- استفاده در تایم فریم پایین. این چارچوب روی نمودار هفتگی و روزانه معنا دارد. برای اسکالپ، تنها خوانش ریسک پذیری یا ریسک گریزی روز قابل استفاده است.
- شلوغ کردن چارت. چهار نمودار هفتگی برای شروع کافی است. ده ها شاخص فقط تصمیم را فلج می کنند.
- فراموش کردن مدیریت ریسک. حتی قوی ترین سیگنال بین بازاری، اندازه حجم و حد ضرر را بی نیاز نمی کند. در روزهای انتشار داده هایی مثل CPI، روابط می توانند در چند دقیقه برعکس شوند و قوانین ترید در زمان خبر در حساب پراپ اهمیت بیشتری پیدا می کند.
منابع یادگیری تحلیل بین بازاری
برای عمیق تر شدن، سه کتاب مورفی مرجع اصلی هستند: نسخه 1991 که چارچوب را پایه گذاری کرد (ترجمه فارسی: تحلیل بین بازارها، نشر چالش)، نسخه 2004 که تغییر رژیم پس از 1998 را توضیح می دهد و نسخه 2012 که نمودارمحور و برای شروع مناسب تر است. کتاب های مارتین پرینگ درباره چرخه کسب وکار و بخش Intermarket Analysis در ChartSchool سایت StockCharts هم منابع رایگان و معتبری هستند. فهرست کتاب های تحلیل فاندامنتال فارکس مکمل مناسبی برای فهم داده های اقتصادی پشت این روابط است.
جمع بندی
تحلیل بین بازاری چیزی به ستاپ های شما اضافه نمی کند؛ زمینی را نشان می دهد که آن ستاپ ها رویش ساخته شده اند. چهار بازار را به عنوان یک سیستم ببینید، بدانید رابطه سهام و اوراق در رژیم فعلی چه علامتی دارد، روابط را با همبستگی غلتان بازسنجی کنید و واگرایی را هشدار بدانید نه ماشه. برای شروع، همین آخر هفته چهار نمودار هفتگی را کنار هم بگذارید: بازده ده ساله آمریکا، شاخص دلار، طلا و یک شاخص سهام. برای هر کدام یک خط بنویسید و ببینید داستان مشترکشان چیست.
سوالات متداول
تحلیل بین بازاری چیست؟
روشی برای بررسی هم زمان روابط چهار بازار سهام، اوراق قرضه، کالا و ارز به منظور درک جهت جریان سرمایه و زمینه ای که یک دارایی در آن حرکت می کند.
سهام و اوراق قرضه هم جهت اند یا معکوس؟
بستگی به رژیم دارد. وقتی تورم محرک اصلی بازار است (مثل دهه های 1970 تا 1990 و سال 2022) هم جهت حرکت می کنند؛ وقتی رشد و ریسک محرک اصلی است (بیشتر دوره پس از 1998) معکوس حرکت می کنند.
اول کدام بازار می چرخد؟
در مدل کلاسیک، اوراق قرضه اول، سهام دوم و کالاها آخر می چرخند، چون نرخ بهره زودتر از تقاضای واقعی واکنش نشان می دهد. این توالی ایده آل است و در حدود نیمی از چرخه های واقعی مراحل میانی حذف شده اند.
چرا گاهی طلا و دلار با هم بالا می روند؟
در گریز از ریسک شدید هر دو نقش پناهگاه بازی می کنند و رابطه معکوس معمولشان موقتا کنار می رود. این نمونه نشان می دهد روابط بین بازاری گرایش اند، نه قانون.
از کجا بفهمم یک رابطه هنوز برقرار است؟
همبستگی غلتان 60 تا 120 روزه دو دارایی را رسم کنید. اگر عدد از محدوده 0.7± خارج شده یا علامتش عوض شده، وزن کمتری به آن رابطه بدهید.
آیا تحلیل بین بازاری برای معامله گر کوتاه مدت مفید است؟
به عنوان فیلتر جهت، بله. حالت ریسک پذیری یا ریسک گریزی روز حتی برای معامله چندساعته جهت کم ریسک تر را مشخص می کند. اما خود روابط کند حرکت می کنند و برای زمان بندی ورود مناسب نیستند.
کتاب اصلی جان مورفی کدام است؟
Intermarket Technical Analysis (1991) که با عنوان «تحلیل بین بازارها» به فارسی ترجمه شده است. نسخه های 2004 و 2012 بازنگری ها و تکمله های همان کتاب اند.
آیا تحلیل بین بازاری در بورس ایران کاربرد دارد؟
بله، با نگاشت متفاوت: دلار آزاد، سکه، اخزا و شاخص کل جای چهار بازار جهانی را می گیرند و رابطه دلار و شاخص کل، برخلاف بازارهای توسعه یافته، معمولا مثبت و با تاخیر است.
منابع
- Wikipedia – Intermarket analysis
- Wiley – Intermarket Technical Analysis, John J. Murphy (1991)
- John J. Murphy – The Link Between Bonds and Commodities, Stocks & Commodities
- StockCharts – Intermarket Technical Analysis (PerfChart)
- Martin Pring, StockCharts – The Business Cycle Is Poised for a Stage 1 Signal
- LuxAlgo – Intermarket Analysis
- Corporate Finance Institute – Intermarket Analysis
نظرات
مبحث سنگینیه ولی خوب سبُکش کردید.
من چند ماهه از رابطه بازده اوراق آمریکا و دلار برای گرفتن بایاس روزانه استفاده میکنم و واقعاً کیفیت ورودهام بهتر شده.
رابطه شاخص دلار و طلا رو میشه تو یه مقاله جدا و با مثال باز کنید؟ فکر کنم پرکاربردترین بخش تحلیل بین بازاری برای ما همینه.
فقط یادتون باشه این روابط بینبازاری ثابت نیستن. همبستگیای که دو سال کار میکرده ممکنه با تغییر سیاست پولی کلاً برعکس بشه. هر چند وقت یه بار باید دوباره چکشون کرد.
قبلاً فقط چارت همون جفتارزی که ترید میکردم رو میدیدم. الان میفهمم چرا حرکت اوراق و نفت هم میتونه رو تحلیلم اثر بذاره. دید جدیدی بهم داد، ممنون.