رابطه وین ریت و ریسک به ریوارد
وین ریت 70 درصد می تواند به زیان ختم شود و وین ریت 35 درصد می تواند سودده باشد. دلیلش این است که هیچ کدام از این دو عدد به تنهایی چیزی درباره سودآوری نمی گوید. رابطه وین ریت و ریسک به ریوارد مشخص می کند که یک سیستم معاملاتی در بلندمدت بالای نقطه سر به سر قرار دارد یا زیر آن.
در ادامه، فرمول دقیق این رابطه، جدول ترکیب های سودده و زیان ده، اثر هزینه های معامله و روش محاسبه همه این موارد از روی تاریخچه معاملات خودتان آمده است.
رابطه وین ریت و ریسک به ریوارد در یک نگاه
هر نسبت ریسک به ریوارد یک حداقل وین ریت دارد که پایین تر از آن، سیستم در بلندمدت زیان ده می شود. هر چه سود معامله های برنده نسبت به زیان معامله های بازنده بزرگ تر باشد، این حداقل پایین تر می آید.
اگر در هر معامله 1 واحد ریسک کنید و در صورت برد R واحد سود بگیرید، وین ریت سر به سر از این فرمول به دست می آید:
وین ریت سر به سر = 1 ÷ (1 + R)
با ریسک به ریوارد 1:1 باید بیش از 50 درصد معامله ها برنده باشند. با 1:2 این عدد به 33.3 درصد و با 1:3 به 25 درصد می رسد. این اعداد مرز سود و زیان هستند، نه هدف. هزینه های معامله هم در آن ها لحاظ نشده است.
این محاسبه برای معامله گری که در چالش پراپ شرکت می کند اهمیت بیشتری دارد. او باید پیش از رسیدن به حد مجاز افت حساب، به تارگت سود برسد و فاصله سیستمش از خط سر به سر تعیین می کند که این کار چقدر شدنی است.
وین ریت و ریسک به ریوارد چه چیزی را اندازه می گیرند؟
وین ریت می گوید چند درصد معامله ها با سود بسته می شوند. ریسک به ریوارد می گوید هر برد در مقایسه با هر باخت چقدر بزرگ است. اولی تعداد را می سنجد و دومی اندازه را.
فرمول وین ریت
وین ریت (Win Rate) یا نرخ برد از تقسیم تعداد معامله های سودده بر کل معامله ها به دست می آید:
وین ریت = (تعداد معامله های سودده ÷ تعداد کل معامله ها) × 100
اگر از 80 معامله، 36 معامله با سود بسته شده باشد، وین ریت 45 درصد است. معامله هایی که در نقطه ورود بسته می شوند را باید از ابتدا با یک قاعده ثابت حساب کنید. برد حساب کردن آن ها وین ریت را به شکل غیرواقعی بالا می برد.
فرمول ریسک به ریوارد و نحوه خواندن 1:3
نسبت ریسک به ریوارد (Risk to Reward Ratio) فاصله نقطه ورود تا حد ضرر را با فاصله نقطه ورود تا تیک پرافیت مقایسه می کند. اگر حد ضرر 20 پیپ و حد سود 60 پیپ باشد، نسبت 1:3 است.
این نسبت در منابع مختلف به دو شکل نوشته می شود و همین موضوع باعث ابهام است. در این مقاله عدد سمت چپ همیشه ریسک و عدد سمت راست سود است. پس 1:3 یعنی 1 واحد ریسک در برابر 3 واحد سود، و 1:0.5 یعنی سود بالقوه نصف ریسک است.
برای ساده شدن محاسبات، ریسک هر معامله را 1R می نامیم. در این صورت سود معامله ای با نسبت 1:3 برابر 3R است و مقدار R در فرمول ها همان عدد سمت راست نسبت خواهد بود.
با هر ریسک به ریوارد حداقل چه وین ریتی لازم است؟
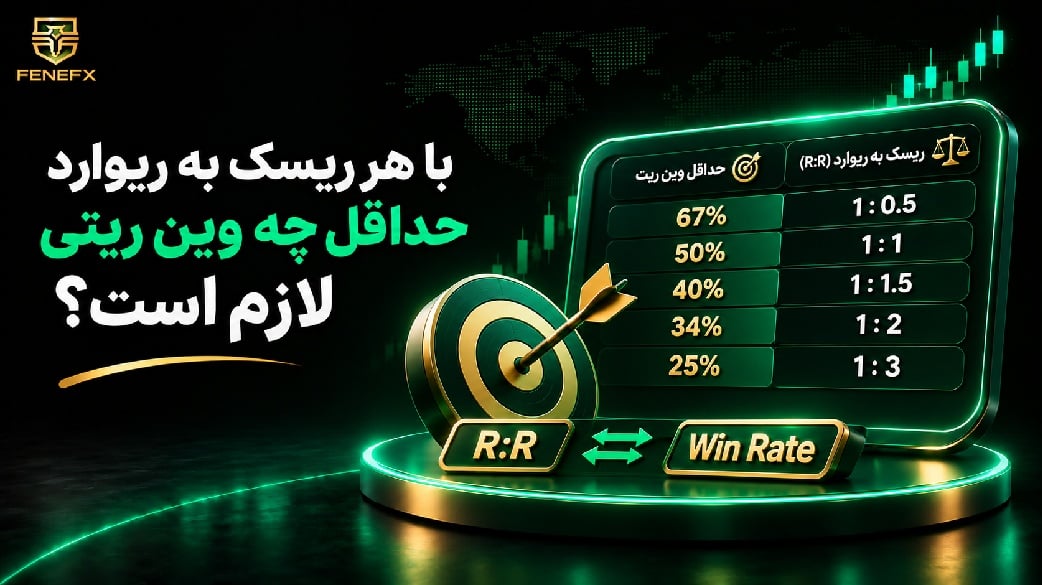
حداقل وین ریت لازم فقط به اندازه R بستگی دارد و با یک تقسیم ساده به دست می آید. همین رابطه را می توان برعکس هم حل کرد و از وین ریت به حداقل ریسک به ریوارد رسید.
فرمول وین ریت سر به سر
نقطه سر به سر جایی است که مجموع سودها با مجموع زیان ها برابر می شود. فرمول 1 ÷ (1 + R) برای هر نسبتی کار می کند، نه فقط اعداد رند.
فرض کنید میانگین سود معامله های شما 1.7 برابر میانگین زیان است. وین ریت سر به سر برابر 1 ÷ 2.7 یعنی حدود 37 درصد می شود. اگر وین ریت واقعی شما 42 درصد باشد، 5 واحد بالاتر از خط سر به سر هستید.
فرمول معکوس: ریسک به ریوارد لازم برای وین ریت شما
اگر وین ریت سیستم خود را می دانید، حداقل R لازم از این فرمول به دست می آید:
حداقل R = (1 − وین ریت) ÷ وین ریت
برای وین ریت 45 درصد، حاصل 0.55 ÷ 0.45 یعنی حدود 1.22 است. بنابراین سود میانگین این سیستم باید دست کم 1.22 برابر زیان میانگین باشد تا به نقطه سر به سر برسد. برای وین ریت 30 درصد این عدد به 2.33 می رسد.
جدول وین ریت و ریسک به ریوارد
جدول زیر نتیجه میانگین هر معامله را بر حسب R برای ترکیب های مختلف نشان می دهد. عدد مثبت یعنی سیستم پیش از کسر هزینه ها سودده است، صفر یعنی سر به سر و عدد منفی یعنی زیان ده.
| ریسک به ریوارد | وین ریت سر به سر | وین ریت 30% | وین ریت 40% | وین ریت 50% | وین ریت 60% | وین ریت 70% | |||||||
| 1:0.5 | 66.7% | -0.55R | -0.40R | -0.25R | -0.10R | +0.05R | |||||||
| 1:1 | 50% | -0.40R | -0.20R | 0 | +0.20R | +0.40R | |||||||
| 1:1.5 | 40% | -0.25R | 0 | +0.25R | +0.50R | +0.75R | |||||||
| 1:2 | 33.3% | -0.10R | +0.20R | +0.50R | +0.80R | +1.10R | |||||||
| 1:3 | 25% | +0.20R | +0.60R | +1.00R | +1.40R | +1.80R |
خانه های سمت راست و پایین جدول جذاب هستند، اما رسیدن به آن ها ساده نیست. وین ریت 60 درصد با نسبت 1:3 یعنی قیمت در بیشتر معامله ها مسیری سه برابر فاصله حد ضرر را بدون برگشت طی کند. چنین ترکیبی در عمل کمیاب است و اگر در نتایج یک سیستم دیده شد، باید حجم نمونه و روش ثبت معامله ها را دوباره بررسی کرد.
امید ریاضی؛ عددی که وین ریت و ریسک به ریوارد را یکی می کند
امید ریاضی (Expectancy) میانگین سود یا زیان هر معامله در تعداد زیاد معامله است. نقطه سر به سر فقط مرز را نشان می دهد، اما امید ریاضی می گوید سیستم چقدر از آن مرز فاصله دارد.
فرمول امید ریاضی بر حسب R
شکل کلی فرمول این است:
امید ریاضی = (وین ریت × میانگین سود) − (نرخ باخت × میانگین زیان)
اگر زیان هر معامله را 1R در نظر بگیرید، فرمول ساده تر می شود:
امید ریاضی = (وین ریت × R) − (1 − وین ریت)
اعداد جدول بخش قبل با همین فرمول محاسبه شده اند. مزیت بیان نتیجه بر حسب R این است که به اندازه حساب و حجم معامله وابسته نیست و می توان دو سیستم متفاوت را با آن مقایسه کرد.
مقایسه دو معامله گر با یک مثال عددی
این یک سناریوی فرضی است. دو معامله گر هر کدام 100 معامله با ریسک ثابت 1R انجام می دهند و هزینه معامله در نظر گرفته نشده است.
| معیار | معامله گر الف | معامله گر ب | |||
| وین ریت | 70% | 40% | |||
| ریسک به ریوارد | 1:0.5 | 1:2 | |||
| مجموع سود | 70 × 0.5R = 35R | 40 × 2R = 80R | |||
| مجموع زیان | 30R | 60R | |||
| نتیجه خالص | +5R | +20R | |||
| وین ریت سر به سر | 66.7% | 33.3% |
هر دو سیستم سودده هستند، اما حاشیه امن آن ها تفاوت زیادی دارد. اگر وین ریت معامله گر الف فقط 5 واحد افت کند و به 65 درصد برسد، نتیجه او به منفی 2.5R تبدیل می شود. معامله گر ب با همان افت 5 واحدی هنوز 5R سود دارد.
این مثال به معنای برتری همیشگی وین ریت پایین نیست. فقط نشان می دهد سیستمی که نزدیک خط سر به سر کار می کند، با تغییر کوچک شرایط بازار زیان ده می شود.
پروفیت فکتور چه ارتباطی با این دو دارد؟
پروفیت فکتور (Profit Factor) از تقسیم مجموع سودها بر مجموع زیان ها به دست می آید و در گزارش های متاتریدر هم دیده می شود. وقتی زیان هر معامله 1R باشد، مقدار آن برابر است با (وین ریت × R) ÷ (1 − وین ریت).
در مثال بالا پروفیت فکتور معامله گر الف حدود 1.17 و معامله گر ب حدود 1.33 است. عدد 1 همان نقطه سر به سر است. بنابراین پروفیت فکتور و امید ریاضی یک واقعیت را به دو زبان بیان می کنند.
آیا بالا بردن ریسک به ریوارد وین ریت را پایین می آورد؟
در اغلب موارد بله. با نقطه ورود و حد ضرر ثابت، هر چه تارگت دورتر باشد، احتمال رسیدن قیمت به آن پیش از لمس حد ضرر کمتر می شود. اما این موضوع با آنچه فرمول سر به سر می گوید یکی نیست.
الزام ریاضی در برابر بده بستان واقعی بازار
عبارت «رابطه معکوس» به دو معنای متفاوت به کار می رود و تفکیک نکردن این دو باعث برداشت نادرست می شود.
معنای اول ریاضی است. با R بزرگ تر، وین ریت کمتری برای سودده بودن لازم است. این رابطه قطعی است و از فرمول می آید.
معنای دوم رفتاری است. با R بزرگ تر، وین ریتی که در عمل به دست می آید معمولا کاهش پیدا می کند. مقدار این کاهش قطعی نیست و به استراتژی، نماد و شرایط بازار بستگی دارد.
سودآوری از مقایسه این دو مشخص می شود. اگر با دورتر کردن تارگت، وین ریت واقعی کندتر از وین ریت سر به سر افت کند، امید ریاضی بهتر می شود. اگر سریع تر افت کند، سیستم ضعیف تر خواهد شد.
چرا ریسک به ریوارد بالا به تنهایی مزیت نمی سازد
انتخاب نسبت 1:3 یا 1:5 به خودی خود سیستم را سودده نمی کند. در یک شبیه سازی منتشر شده در وبلاگ MQL5، ورود تصادفی روی قیمت بدون جهت با نسبت های مختلف آزمایش شده است. نتیجه همه نسبت ها پیش از کسر هزینه روی خط سر به سر قرار گرفت و نسبت های بزرگ تر فقط تعداد بردها را کمتر کردند.
نتیجه عملی این است که مزیت باید از خود روش بیاید: کیفیت نقطه ورود، منطق خروج و انتخاب شرایط مناسب بازار. این مزیت همان چیزی است که لبه معاملاتی نامیده می شود. نسبت ریسک به ریوارد فقط نحوه توزیع نتیجه میان بردهای کم تعداد و بزرگ یا بردهای پرتعداد و کوچک را تعیین می کند.
به همین دلیل قاعده هایی مانند «هرگز با کمتر از 1:2 وارد نشوید» پایه محاسباتی ندارند. بر اساس فرمول امید ریاضی، ستاپی با نسبت 1:3 و وین ریت 20 درصد در هر معامله به طور میانگین 0.2R زیان می دهد. ستاپی با نسبت 1:1.2 و وین ریت 62 درصد حدود 0.36R سود می سازد.
اسپرد و کمیسیون جدول سر به سر را چقدر جابه جا می کنند؟
هزینه معامله وین ریت سر به سر را بالا می برد و این اثر برای حد ضررهای کوچک شدیدتر است. اسپرد، کمیسیون و سواپ در همه معامله ها پرداخت می شوند، چه برنده و چه بازنده.
اگر هزینه هر معامله را بر حسب R با c نشان دهیم، فرمول اصلاح شده این است:
وین ریت سر به سر با هزینه = (1 + c) ÷ (1 + R)
جدول زیر اثر هزینه ای معادل 0.1R را نشان می دهد. این مقدار یک فرض برای محاسبه است و هزینه واقعی به نماد، نوع حساب و زمان معامله بستگی دارد.
| ریسک به ریوارد | سر به سر بدون هزینه | سر به سر با هزینه 0.1R | |||
| 1:0.5 | 66.7% | 73.3% | |||
| 1:1 | 50% | 55% | |||
| 1:2 | 33.3% | 36.7% | |||
| 1:3 | 25% | 27.5% |
اهمیت این موضوع در اندازه حد ضرر مشخص می شود. فرض کنید مجموع اسپرد و کمیسیون یک نماد معادل 1 پیپ باشد. با حد ضرر 10 پیپی، این هزینه 0.1R است. با حد ضرر 50 پیپی، همان هزینه فقط 0.02R می شود و وین ریت سر به سر نسبت 1:2 از 33.3 به 34 درصد می رسد.
بنابراین سبک هایی با حد ضرر کوچک و تعداد معامله زیاد بیشترین حساسیت را به هزینه دارند. اسلیپیج و واید شدن اسپرد در ساعت های کم نقدینگی یا زمان انتشار خبر هم همین اثر را تشدید می کنند.
ریسک به ریوارد برنامه ریزی شده با ریسک به ریوارد واقعی فرق دارد
نسبتی که هنگام ورود روی چارت تعیین می شود، معمولا با نسبتی که در پایان از معامله ها به دست می آید برابر نیست. برای قرار دادن در فرمول ها باید از نسبت واقعی استفاده کنید.
اثر ریسک فری، خروج پله ای و تریلینگ استاپ
سه تصمیم رایج در مدیریت معامله، نسبت تحقق یافته را تغییر می دهند:
- ریسک فری کردن: انتقال حد ضرر به نقطه ورود یا بریک ایون بخشی از زیان ها را صفر می کند. در مقابل، بخشی از معامله هایی که پس از یک برگشت به تارگت می رسیدند هم با نتیجه صفر بسته می شوند.
- خروج پله ای: سیو سود در میانه مسیر وین ریت را بالا می برد، اما میانگین سود هر معامله را کاهش می دهد.
- تریلینگ استاپ: حد ضرر شناور سود را در حرکت های بزرگ حفظ می کند، ولی در بسیاری از معامله ها پیش از رسیدن به تارگت اولیه فعال می شود.
هیچ کدام از این روش ها ذاتا درست یا نادرست نیستند. نکته این است که هر کدام هم وین ریت و هم میانگین سود را تغییر می دهند و اثر نهایی آن ها فقط با اندازه گیری مشخص می شود.
محاسبه ریسک به ریوارد واقعی از تاریخچه معاملات
نسبت واقعی از تقسیم میانگین سود معامله های برنده بر میانگین زیان معامله های بازنده به دست می آید. این دو عدد در استیتمنت متاتریدر موجود است.
یک سناریوی نمونه: معامله گری همه معامله ها را با نسبت 1:2 برنامه ریزی می کند. به دلیل خروج های زودهنگام، میانگین سود او 1.4R شده و به دلیل اسلیپیج، میانگین زیانش 1.05R است. نسبت واقعی او 1.33 و وین ریت سر به سرش حدود 43 درصد است، نه 33 درصد. اگر وین ریت این معامله گر 40 درصد باشد، روی کاغذ سودده و در عمل زیان ده است.
وین ریت مهم تر است یا ریسک به ریوارد؟
از نظر محاسباتی هیچ کدام برتری ندارد و فقط حاصل ترکیب آن ها اهمیت دارد. تفاوت در این است که هر ترکیب چه فشاری به حساب و ذهن معامله گر وارد می کند و با سبک معاملاتی او چقدر سازگار است.
ترکیب رایج در اسکالپ، سوئینگ و معاملات روندی
هر سبک معمولا به سمت یک ترکیب مشخص گرایش دارد. جدول زیر الگوی رایج را نشان می دهد و قاعده ثابتی نیست.
| سبک | وین ریت معمول | ریسک به ریوارد معمول | نقطه حساس | ||||
| اسکالپ | بالا | نزدیک 1:1 یا کمتر | هزینه معامله و افت کوچک وین ریت | ||||
| سوئینگ | متوسط | حدود 1:1.5 تا 1:3 | سواپ و گپ های قیمتی | ||||
| معاملات روندی | پایین | بزرگ و متغیر | رشته های طولانی زیان و بازار بدون روند |
جزئیات تفاوت دو سبک اول در مقایسه اسکالپ با سوئینگ تریدینگ بررسی شده است. شرایط بازار هم این اعداد را جابه جا می کند. در بازار رنج، تارگت های دور کمتر لمس می شوند و وین ریت سیستم های روندی افت می کند.
ضررهای متوالی و فشار روانی وین ریت پایین
وین ریت پایین تر یعنی رشته های زیان طولانی تر، حتی اگر سیستم سودده باشد. احتمال اینکه 5 معامله پشت سر هم با زیان بسته شوند، با فرض مستقل بودن معامله ها، این مقادیر است:
- وین ریت 70 درصد: حدود 0.2 درصد
- وین ریت 40 درصد: حدود 7.8 درصد
- وین ریت 30 درصد: حدود 16.8 درصد
این اعداد فقط برای یک دنباله مشخص 5 معامله ای هستند. در چند صد معامله، احتمال اینکه چنین رشته ای دست کم یک بار رخ دهد بسیار بیشتر است. معامله گری که با وین ریت 30 تا 40 درصد کار می کند باید 6 تا 8 زیان متوالی را بخشی عادی از سیستم خود بداند.
مشکل اصلی در این مرحله رفتاری است. پس از چند زیان پیاپی، بسیاری از معامله گران سیستم را رها می کنند، حجم را بالا می برند یا تارگت را نزدیک تر می گذارند. هر سه رفتار نسبت واقعی را خراب می کند. به همین دلیل کنترل احساسات در ترید برای سیستم های با وین ریت پایین یک پیش نیاز اجرایی است.
این رابطه در حساب پراپ چه تغییری می کند؟
در حساب پراپ، مسیر رسیدن به سود هم اهمیت دارد و فقط امید ریاضی مثبت کافی نیست. پراپ فرم ها برای افت حساب سقف تعیین می کنند و عبور از آن به معنای از دست رفتن حساب است، حتی اگر سیستم در بلندمدت سودده باشد. تفاوت دو نوع این محدودیت در مقاله دراودان روزانه و کلی توضیح داده شده است.
ترکیب وین ریت و ریسک هر معامله تعیین می کند که یک رشته زیان عادی چقدر از این سقف را مصرف می کند. 6 زیان متوالی با ریسک 1 درصد در هر معامله حدود 5.9 درصد افت ایجاد می کند. همین رشته با ریسک 2 درصد به حدود 11.4 درصد می رسد.
بنابراین هر چه وین ریت سیستم پایین تر باشد، ریسک هر معامله باید کوچک تر انتخاب شود تا رشته های زیان قابل انتظار در محدوده مجاز بمانند. این عدد را باید با قوانین پراپ همان حساب تطبیق دهید، چون سقف ها در پلن های مختلف یکسان نیستند. برای جزئیات بیشتر می توانید مقاله بهترین ریسک به ریوارد در پراپ تریدینگ و راهنمای مدیریت ریسک در پراپ را ببینید.
اگر وین ریت، نسبت واقعی و طول رشته های زیان سیستم خود را می دانید، می توانید پلنی را انتخاب کنید که حد دراودان و تارگت سود آن با همین اعداد سازگار باشد.
ترکیب مناسب خودتان را قدم به قدم پیدا کنید
ترکیب مناسب از داده های معاملات خود شما به دست می آید، نه از یک عدد توصیه شده. مراحل کار این است:
- همه معامله ها را با نقطه ورود، حد ضرر، نتیجه بر حسب R و نوع ستاپ در ژورنال معاملاتی ثبت کنید.
- وین ریت را برای هر ستاپ جداگانه محاسبه کنید. میانگین کل می تواند یک ستاپ زیان ده را پنهان کند.
- نسبت واقعی را از تقسیم میانگین سود بر میانگین زیان به دست آورید.
- وین ریت سر به سر را با همین نسبت واقعی و با احتساب هزینه ها محاسبه کنید.
- امید ریاضی و فاصله وین ریت واقعی از خط سر به سر را بسنجید.
حداقل چند معامله برای اعتماد به وین ریت لازم است؟
وین ریتی که از 20 یا 30 معامله به دست آمده قابل اتکا نیست. راهنمای رایج در منابع آموزشی، از جمله NexusFi، ثبت دست کم 100 معامله پیش از ارزیابی یک ستاپ است.
دلیل آماری این توصیه ساده است. برای وین ریت واقعی حدود 50 درصد، خطای برآورد با 30 معامله نزدیک به مثبت و منفی 18 واحد درصد است. با 100 معامله این خطا به حدود 10 واحد و با 400 معامله به حدود 5 واحد می رسد. یعنی وین ریت 55 درصدی که از 30 معامله به دست آمده، می تواند در واقع زیر 40 درصد باشد.
این داده را می توان از بک تست به دست آورد، اما نتایج بک تست معمولا از اجرای واقعی بهتر است. فوروارد تست روی حساب دمو یا حجم کم، تصویر نزدیک تری به واقعیت می دهد.
فاصله از خط سر به سر را بسنجید
مثبت بودن امید ریاضی کافی نیست و باید اندازه حاشیه امن هم مشخص باشد. برای این کار، محاسبه را یک بار دیگر با وین ریتی 5 واحد پایین تر تکرار کنید.
سیستمی با نسبت واقعی 1.6 و وین ریت 42 درصد، امید ریاضی حدود 0.09R دارد. با وین ریت 37 درصد، این عدد به حدود منفی 0.04R می رسد. چنین سیستمی روی کاغذ سودده است، اما با توجه به خطای برآورد وین ریت، نمی توان با اطمینان آن را سودده دانست. در این حالت جمع آوری داده بیشتر یا بازبینی ستاپ منطقی تر از افزایش حجم معامله است.
اشتباهات رایج در استفاده از وین ریت و ریسک به ریوارد
بیشتر خطاها از آنجا می آید که یکی از این دو عدد جدا از دیگری بهینه می شود:
- دور کردن حد ضرر برای بالا بردن وین ریت: تعداد بردها بیشتر می شود، اما هر زیان چند برد را از بین می برد و وین ریت سر به سر بالا می رود.
- تعیین تارگت بر اساس نسبت دلخواه: حد سود باید بر اساس ساختار بازار انتخاب شود. تارگتی که فقط برای رسیدن به نسبت 1:3 روی چارت قرار گرفته، وین ریت را کاهش می دهد.
- استفاده از نسبت برنامه ریزی شده در محاسبات: فرمول ها فقط با میانگین سود و زیان واقعی نتیجه درست می دهند.
- نادیده گرفتن هزینه ها: این خطا در سبک های کوتاه مدت می تواند سیستم سودده روی کاغذ را زیان ده کند.
- قضاوت بر اساس نمونه کوچک: تغییر سیستم پس از 10 معامله خوب یا بد، در عمل واکنش به نوسان تصادفی نتایج است.
- اعتماد به ادعای وین ریت بسیار بالا: وین ریت بالای 90 درصد بدون اعلام میانگین سود و زیان اطلاعاتی نمی دهد. چنین نتیجه ای اغلب با حد ضرر بسیار دور یا نبستن معامله های زیان ده به دست می آید.
سوالات متداول
وین ریت خوب چند درصد است؟
عدد ثابتی وجود ندارد. وین ریت زمانی خوب است که با فاصله مناسب بالاتر از وین ریت سر به سر نسبت واقعی شما باشد. وین ریت 40 درصد برای نسبت 1:2 سودده و برای نسبت 1:1 زیان ده است.
با ریسک به ریوارد 1:2 چند درصد برد کافی است؟
نقطه سر به سر بدون هزینه 33.3 درصد است. با احتساب هزینه های معامله و خطای برآورد، وین ریت واقعی باید چند واحد بالاتر از این عدد باشد تا سیستم حاشیه امن داشته باشد.
آیا با وین ریت 30 درصد می توان سودده بود؟
بله، به شرطی که میانگین سود بیش از 2.33 برابر میانگین زیان باشد. چنین سیستمی رشته های زیان طولانی دارد و اجرای آن به ریسک پایین در هر معامله و انضباط بالا نیاز دارد.
چرا با ریسک به ریوارد 1:3 همچنان زیان می کنم؟
سه دلیل رایج وجود دارد: وین ریت واقعی کمتر از 25 درصد است، معامله ها پیش از رسیدن به تارگت بسته می شوند و نسبت تحقق یافته کمتر از 1:3 است، یا هزینه معامله نسبت به اندازه حد ضرر زیاد است.
بهترین ریسک به ریوارد در فارکس چند است؟
نسبتی که وین ریت واقعی استراتژی شما با آن بیشترین فاصله را از خط سر به سر داشته باشد. این عدد برای هر استراتژی، نماد و تایم فریم متفاوت است و فقط با ثبت و بررسی معامله ها مشخص می شود.
جمع بندی
وین ریت و ریسک به ریوارد دو ورودی یک محاسبه هستند و معیار تصمیم گیری، خروجی آن یعنی امید ریاضی است. برای ارزیابی هر سیستم سه عدد را از معامله های واقعی استخراج کنید: وین ریت، نسبت میانگین سود به میانگین زیان و هزینه هر معامله. سپس فاصله سیستم را از خط سر به سر بسنجید.
مثبت بودن امید ریاضی سود هیچ معامله یا دوره مشخصی را تضمین نمی کند. این عدد فقط نشان می دهد که در تعداد زیاد معامله و با اجرای یکسان، احتمالات به نفع شماست. حفظ حساب در طول رشته های زیان به اندازه ریسک هر معامله و پایبندی به پلن معاملاتی بستگی دارد.
نظرات
هنوز نظری ثبت نشده — اولین نفر باشید.